

En Thaïlande, tu n’as pas automatiquement accès à la couverture universelle. Il faut donc une assurance, et savoir ce qu’elle paie vraiment.
On fait le point sur les avis d’assurance santé en Thaïlande pour un expatrié, avec les garanties et les prix.
Avis sur l’assurance santé en Thaïlande pour expatrié, trois options
Garanties et limites des contrats
Une assurance locale couvre surtout les soins reçus en Thaïlande. Une assurance internationale peut étendre la couverture à l’Asie, à la France et à d’autres pays. La zone choisie change la prime.
Les contrats remboursent selon leurs plafonds :
- les consultations, les examens, les médicaments et l’hospitalisation ;
- les soins courants, la chambre privée, l’optique, le dentaire et la maternité, qu’une formule de base peut limiter.
Les antécédents médicaux doivent être déclarés dans le questionnaire.
L’assureur peut exclure une maladie connue. Il peut aussi demander une surprime ou imposer un délai d’attente. Certains contrats prévoient deux ans de délai pour les antécédents.
Les assurances locales fixent souvent un âge maximal à l’adhésion et au renouvellement. Pacific Cross accepte de nouveaux assurés jusqu’à 80 ans sur certains contrats. Il prévoit un renouvellement jusqu’à 99 ans.
Choisir son montage d’assurance
La Caisse des Français de l’étranger permet de garder une couverture liée au système français. Elle rembourse selon des taux ou des forfaits définis pour le pays où les soins sont réalisés. Une complémentaire privée peut couvrir le reste de la facture.
En Thaïlande, la CFE rembourse l’hospitalisation classique à 42 % du coût réel. Ce calcul se fait hors tiers payant hospitalier. Dans certains établissements partenaires, le tiers payant monte la prise en charge à 70 %. Il reste 30 % à payer sur les frais concernés.
Le tiers payant dépend du contrat, de l’établissement et du type de soin. Il dépend aussi d’un éventuel accord préalable. Les soins courants sont souvent payés par l’assuré, puis remboursés sur présentation des documents.
Les tarifs d’assurance varient selon l’âge, la formule et le devis
Prix et niveaux de couverture
Une formule Basic est affichée à partir de 33,37 € par mois pour un adulte français de 18 ans qui part depuis la France. Le tarif est individuel.
Cette formule prévoit un plafond annuel de 250 000 € par assuré. Elle couvre l’hospitalisation aux frais réels. Elle limite la consultation généraliste à 100 € et dix visites en cas d’urgence. La téléconsultation et l’assistance sont incluses.
Les formules plus élevées portent le plafond annuel à 750 000 € ou 1 500 000 €. Elles augmentent aussi les montants prévus pour les consultations, l’optique, le dentaire et la maternité.
Une couverture limitée à l’hospitalisation coûte moins cher. Une formule avec consultations, médicaments, dentaire et optique coûte plus cher. La franchise, le plafond, la zone et l’ajout des États-Unis modifient aussi la prime.
Obtenir un tarif adapté à sa situation
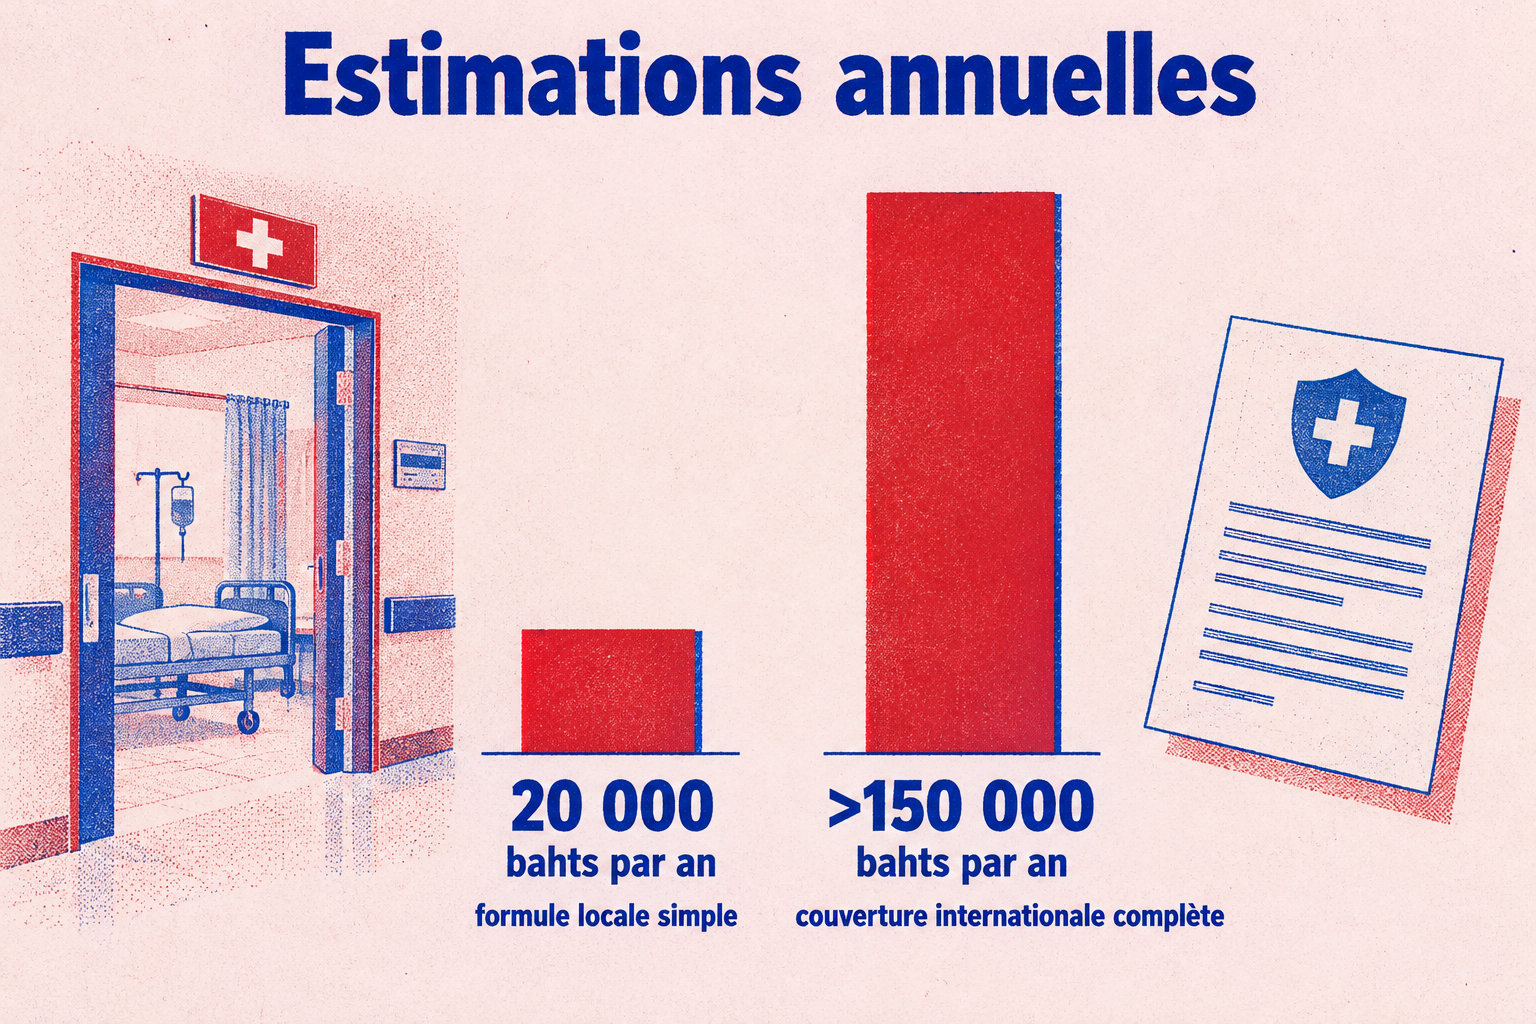
Pour une assurance privée en Thaïlande, les tarifs courants vont d’environ 20 000 à plus de 150 000 bahts par an. Une formule locale simple se situe dans le bas de cette fourchette. Une couverture internationale complète coûte davantage.
Le tarif dépend de l’âge, de la formule et du devis.
La CFE facture en 2026 une cotisation trimestrielle de 291 € pour un assuré seul de 30 à 34 ans et de 909 € à partir de 70 ans pour la formule MondeExpat Santé. Une complémentaire s’ajoute à cette cotisation.
Soins en Thaïlande, coûts privés, avances et garanties de paiement
Les prix changent selon que tu passes par le secteur public ou privé.
| Prestation | Secteur public | Secteur privé |
|---|---|---|
| Consultation généraliste | 200 à 500 bahts | 1 000 à 3 000 bahts |
| Consultation spécialisée | 500 à 1 500 bahts | 2 000 à 6 000 bahts |
| Scanner ou IRM | 3 000 à 8 000 bahts | 15 000 à 50 000 bahts en clinique ou hôpital international |
En Thaïlande, tu n’as pas automatiquement accès à la couverture universelle.
Si tu es salarié, ton employeur peut t’inscrire au régime de sécurité sociale. Tu choisis alors un hôpital de rattachement dans le réseau.
Paiement et prise en charge des soins
Dans un hôpital partenaire, l’assureur peut régler directement les soins.
Pour une hospitalisation programmée, demande souvent une prise en charge avant l’admission.
En cas d’urgence, préviens vite le service d’assistance.
Urgences et soins éloignés des grandes villes
L’évacuation doit généralement être organisée ou validée par l’assistance.
Vérifie ces points dans ton contrat :
- le plafond de garantie
- les moyens de transport couverts
- les exclusions
- la prise en charge des soins intensifs
L’unité de soins intensifs de Bumrungrad affiche une chambre à environ 25 500 à 27 200 bahts par jour, avant les autres soins.
Le visa O-A impose une assurance distincte de l’assurance voyage
Visa et documents d’assurance
Le visa Non-Immigrant O-A concerne les personnes retraitées de plus de 50 ans. Il permet un séjour d’un an et ne permet pas de travailler.
Pour une demande depuis la France, l’assurance doit couvrir au moins 100 000 dollars ou 3 000 000 de bahts. La couverture inclut les soins liés à la COVID 19 et reste valable pendant un an à partir de l’arrivée en Thaïlande.
Le certificat doit citer la Thaïlande. Le contrat prend effet à la date prévue d’arrivée.
Assurance voyage et préparation du départ
Une assurance voyage convient à un séjour court. Elle couvre surtout les accidents, les maladies soudaines, l’assistance et le rapatriement pendant la période prévue. Elle ne remplace pas toujours une assurance expatrié pour une installation durable.
Avant de signer, vérifie le plafond annuel, la zone couverte et les exclusions du contrat. Déclare tous tes antécédents dans le questionnaire, car l’assureur peut exclure une maladie connue ou appliquer une surprime. Demande comment l’évacuation est organisée et validée par l’assistance.
Foire aux questions
Ta carte Vitale est-elle valable en Thaïlande ?
Non, ta carte Vitale ne permet pas de régler directement des soins en Thaïlande.
Pour garder une couverture française sur place, tu peux adhérer volontairement à la CFE. Ses remboursements suivent ses propres barèmes.
Est-ce que ma mutuelle française me couvre en Thaïlande ?
Une mutuelle française classique couvre rarement une installation durable hors de France.
Avant de partir, vérifie la durée maximale à l’étranger, la zone couverte, les plafonds, le rapatriement et tes conditions de résidence fiscale.
Quel document demander à un assureur étranger pour le visa O-A ?
Demande le Foreign Insurance Certificate, rempli, signé et tamponné par l’assureur.
Il doit confirmer la couverture exigée pendant toute la période demandée par le visa.
.wwc { –wwc-primary: #cf022b; }