

Une assurance santé en Thaïlande ne coûte pas la même chose à 30 ans qu’à 60 ans.
Combien va-t-elle te coûter, toi, selon ton âge et ta situation ? Cet article te donne les fourchettes en euros, ce qui fait monter ou baisser le tarif, et la formule à choisir selon ton séjour, visa compris.
Combien coûte une assurance santé en Thaïlande selon son âge ?
En zone 1, la formule Smart Basic est la moins chère et la Premium la plus chère, et le prix monte à chaque tranche d’âge.
| Tranche d’âge | Smart Basic | Premium |
|---|---|---|
| 19 à 49 ans | 74 € par mois | 186 € par mois |
| 50 à 55 ans | 93 € par mois | 233 € par mois |
| 56 à 60 ans | 105 € par mois | 261 € par mois |
| 61 à 65 ans | 117 € par mois | 292 € par mois |
| 66 à 74 ans | 155 € par mois | 396 € par mois |
Pour un Britannique de 30 ans installé en Thaïlande, la prime annuelle médiane est de 1 421 $ pour l’hospitalisation seule, et de 3 329 $ avec les soins ambulatoires.
À 50 ans, ces montants passent à 2 500 $ et 5 772 $, puis à 4 954 $ et 9 901 $ à 60 ans.
Ces chiffres ne se comparent pas directement : ce sont des médianes de 6 à 12 assureurs, avec la franchise par défaut. Pour un visa LTR, voyez les seuils exigés. Pour la CFE, voyez si elle suffit seule.
De quoi dépend le prix de l’assurance santé en Thaïlande ?
Le prix dépend surtout de deux choses, l’âge et la zone de couverture :
- La Thaïlande est classée en zone 2, c’est le tarif à retenir pour y vivre ou y séjourner.
- Entre 50 et 55 ans, la formule Basic coûte 120 € par mois en zone 2, Classic 150 € et Premium 285 €.
- En zone 3, les prix grimpent : Basic passe à 239 € par mois et Classic à 296 €. Premium n’est pas proposée dans cette zone.
- Pour le visa et le budget d’une installation, voyez le guide pour s’installer en Thaïlande en 2026.
Trois autres points font varier la prime, et pour les vérifier avant de t’engager, vois les critères à prendre en compte :
- La franchise : c’est la somme que tu paies chaque année avant que l’assureur prenne le relais. Elle va de 0 € à 1 000 € par personne, et plus elle est haute, plus la prime baisse.
- Les garanties : à 60 ans, la prime médiane passe de 4 954 $ pour l’hospitalisation seule à 9 901 $ avec les soins ambulatoires. Ce choix pèse donc près du double.
- Les antécédents : ils peuvent faire monter la prime, exclure la maladie concernée ou mener à un refus. Une maladie grave ou chronique déjà présente peut empêcher d’obtenir une offre.
Quelle formule choisir selon sa situation ?
Le bon choix dépend de ton profil :
- Séjour temporaire : Expat Smart Basic couvre les soins liés à un accident, avec l’hospitalisation prise en charge à 100 %, dans la limite de 300 000 € par an.
- Expatriation installée : Expat Smart Classic ajoute les urgences qui menacent la vie, avec un plafond de 600 000 € par an.
- Retraite en visa O-A : prends Expat Smart Premium, qui n’a pas de plafond annuel, et vérifie qu’il couvre au moins 100 000 $ ou 3 millions de bahts.
- Pour comparer les contrats, va voir les meilleurs courtiers d’assurance santé en 2026.
- Durée : le contrat couvre 3 ans au maximum, prolongeable jusqu’à 5 ans. Tu peux le souscrire jusqu’à 74 ans.
Avant tout, vérifie les exclusions et les majorations liées à tes antécédents, puis va voir le comparatif des assurances santé en Thaïlande pour les tarifs selon ton âge :
- À 30 ans, le tarif annuel le moins cher part de 785 $ pour l’hospitalisation seule, et de 1 210 $ avec les soins ambulatoires (consultations sans hospitalisation).
- À 50 ans, il faut compter 1 695 $ et 2 379 $ au plus bas.
- À 60 ans, il faut compter 2 751 $ et 3 683 $ au plus bas.
- Le prix courant, c’est la médiane : avec les soins ambulatoires, 3 329 $ à 30 ans, 5 772 $ à 50 ans et 9 901 $ à 60 ans.
Quelle couverture exigent les visas LTR et O-A ?
Pour un visa LTR, l’assurance doit respecter trois règles :
- Elle doit couvrir l’hospitalisation et les soins en Thaïlande pour au moins 50 000 $.
- Elle doit rester valable au moins 10 mois au moment de la demande, donc vérifie la date de fin avant de déposer ton dossier.
- Si tu n’as pas cette assurance, tu peux montrer un dépôt bancaire d’au moins 100 000 $, gardé pendant au moins 12 mois, à condition d’être le demandeur principal.
Pour le visa retraite O-A, prends une assurance qui respecte ces trois conditions, et pour le détail, lis le guide sur l’assurance santé expat en Thaïlande :
- Une couverture d’au moins 100 000 $, soit 3 millions de bahts.
- Une validité pendant toute la durée de ton séjour, pas seulement au moment de la demande.
- Des seuils et des papiers qui changent selon le consulat, donc demande à ton consulat la liste exacte avant de payer.
Combien coûtent les soins et l’hospitalisation en Thaïlande ?
Entre hôpital public et hôpital privé, la différence tient au prix, à l’attente et au mode de paiement :
- L’hôpital public coûte en général moins cher que l’hôpital privé.
- Mais à l’hôpital public, un étranger sans couverture locale doit souvent payer ses soins lui-même.
- L’hôpital privé a des délais d’attente plus courts et davantage de services en langues étrangères.
- En privé sans assurance, on peut te demander un acompte ou une garantie de paiement avant les soins.
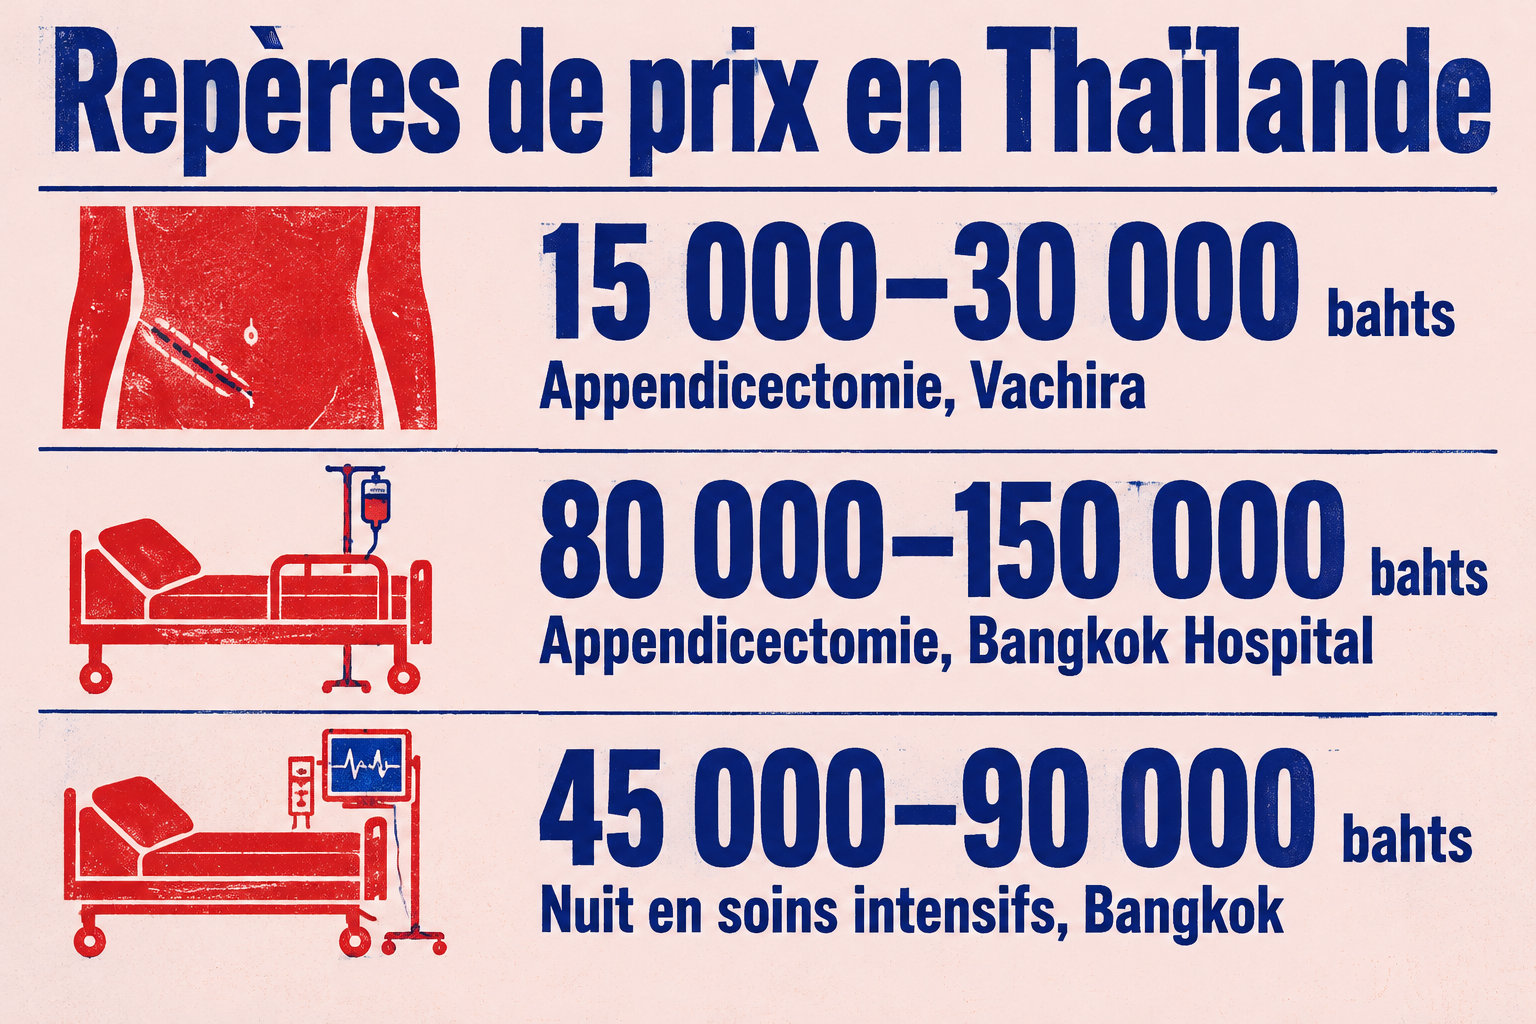
Pour savoir si la CFE reste utile en 2026, regarde ce que coûtent les soins en privé :
- Une appendicectomie avec deux nuits d’hospitalisation coûte 225 000 bahts dans un hôpital privé de Bangkok.
- À Phuket, la même opération coûte 15 000 à 30 000 bahts à l’hôpital public Vachira, mais 80 000 à 150 000 bahts dans un hôpital privé.
- Une seule nuit en soins intensifs dans un hôpital privé international de Bangkok coûte 45 000 à 90 000 bahts, sans compter les autres frais de soins.
Retiens surtout que le prix monte avec l’âge, et qu’il dépend aussi de la zone, de la franchise et des garanties choisies.
Pour ton projet, commence par ton visa, car c’est lui qui fixe les seuils à respecter. Ensuite, demande des devis à plusieurs assureurs avec le même niveau de garanties, pour comparer des prix comparables.
Foire aux questions
Peut-on souscrire une assurance santé en Thaïlande après 70 ans ?
Oui, jusqu’à 74 ans. Expat Smart accepte les souscriptions jusqu’à cet âge, donc après 70 ans, tu peux encore souscrire tant que tu n’as pas atteint 74 ans. Au-delà, il faut chercher un autre contrat.
Une assurance voyage suffit-elle pour un visa LTR ?
Non, il faut une couverture médicale d’au moins 50 000 $, avec au moins 10 mois de validité restante. Une assurance voyage doit donc atteindre ces deux seuils. Vérifie la date de fin avant de déposer ton dossier.
Les antécédents médicaux sont-ils couverts par toutes les assurances santé ?
Non, pas toutes. Quand tu as des antécédents médicaux, l’assureur peut ajouter une majoration à ta prime, exclure la maladie concernée ou refuser ta demande. Tout dépend donc de chaque assureur et de ton dossier médical.
Comment fonctionne le système de santé public en Thaïlande pour les étrangers ?
Les étrangers peuvent être soignés dans les hôpitaux publics, mais ils doivent souvent payer eux-mêmes les frais. Les délais d’attente y sont aussi plus longs que dans le privé, donc une assurance évite de tout payer soi-même.
.wwc { –wwc-primary: #cf022b; }