

Passer six mois en Thaïlande et six mois en France fait rêver beaucoup d’expatriés, de retraités et de familles mobiles. Sur le papier, l’équilibre semble parfait : hiver au soleil, été en Europe, coût de vie maîtrisé et lien conservé avec la France.
Mais ce mode de vie demande une vraie organisation. Le sujet n’est pas seulement de choisir entre Bangkok, Hua Hin, Phuket ou Chiang Mai. Il faut anticiper la résidence fiscale, l’assurance santé, le visa, le logement, les banques et les obligations administratives des deux côtés.
Bon à savoir : vivre six mois en Thaïlande et six mois en France ne signifie pas automatiquement être résident fiscal “à moitié” dans chaque pays. Les critères fiscaux sont plus subtils.
Le bon profil pour vivre entre deux pays
Ce rythme convient surtout aux personnes qui n’ont pas besoin d’être présentes toute l’année en France. Il peut être très confortable pour un retraité, un entrepreneur avec activité en ligne, un investisseur, un propriétaire immobilier ou un couple franco-thaï déjà habitué aux allers-retours.
Il est plus compliqué si vous avez des enfants scolarisés, une activité salariée en France avec présence obligatoire, un suivi médical lourd ou un logement français difficile à laisser vide plusieurs mois.
- Profil idéal : revenus stables, bonne assurance, visa longue durée ou stratégie d’entrée claire.
- Profil à risque : séjour touristique répété sans plan, budget serré, assurance limitée, absence de domicile clair.
- Point clé : la mobilité doit être organisée avant le départ, pas improvisée depuis l’aéroport.
Visa : six mois en Thaïlande ne se gèrent pas comme des vacances
Pour rester environ six mois par an en Thaïlande, le choix du visa est central. Le séjour touristique peut dépanner pour une courte période, mais il n’est pas une stratégie solide d’installation. Les entrées répétées, les extensions successives et les retours immédiats après sortie du territoire peuvent attirer l’attention de l’immigration.
Pour un rythme régulier, mieux vaut envisager un vrai cadre de long séjour : visa retraite pour les plus de 50 ans, DTV si le profil correspond, LTR pour les profils éligibles, ou Thailand Elite pour ceux qui veulent une solution premium avec moins de démarches.
| Option | Pour qui ? | Avantage principal | Point de vigilance |
|---|---|---|---|
| Exemption touristique | Séjours courts et ponctuels | Simple à l’arrivée | Pas adaptée à une vraie installation |
| Visa retraite O-A ou O | Plus de 50 ans | Cadre connu pour retraités | Assurance et renouvellement à anticiper |
| DTV | Travailleurs mobiles et profils éligibles | Souplesse pour séjours longs | Conditions à vérifier selon votre dossier |
| Thailand Elite | Retraités, investisseurs, revenus étrangers | Visa premium long séjour, multi-entrée | Coût d’entrée important |
Si votre objectif est d’éviter les incertitudes administratives, le programme Thailand Elite peut être pertinent. La formule Bronze démarre à 650 000 THB, avec un positionnement long séjour premium, surtout pour les personnes qui veulent venir et repartir sans refaire un dossier complet à chaque saison.
Résidence fiscale : le piège du “six mois pile”
Beaucoup pensent qu’il suffit de passer moins de 183 jours en France pour ne plus être résident fiscal français. C’est une erreur fréquente. En France, l’administration fiscale regarde plusieurs critères : le foyer, le lieu de séjour principal, l’activité professionnelle principale et le centre des intérêts économiques.
Autrement dit, vous pouvez passer une longue période en Thaïlande tout en restant résident fiscal français si votre famille, vos revenus principaux, votre patrimoine ou votre activité restent principalement en France. Le site officiel impots.gouv.fr détaille les démarches à accomplir lors d’un départ à l’étranger.
Côté Thaïlande, la résidence fiscale est généralement liée à une présence d’au moins 180 jours dans le pays sur une année fiscale. Si vous passez environ six mois en Thaïlande, vous pouvez donc vous rapprocher d’un seuil sensible. Les règles de taxation des revenus étrangers rapatriés doivent aussi être suivies avec prudence, notamment depuis les clarifications récentes du Revenue Department thaïlandais.
Astuce Siam : avant de choisir votre calendrier, comptez les jours réels de présence, gardez vos billets d’avion et demandez un avis fiscal si vous avez pensions, dividendes, loyers ou société.
Le scénario le plus simple
Le cas le plus lisible est celui d’une personne qui reste clairement résidente fiscale française, passe une partie de l’année en Thaïlande, conserve sa déclaration en France et organise simplement son assurance et son visa. Ce n’est pas toujours le montage le plus optimisé, mais c’est souvent le plus simple à gérer.
Le scénario qui demande un accompagnement
Si vous voulez devenir résident fiscal thaïlandais, transférer votre centre de vie, louer ou vendre votre résidence française, percevoir des revenus étrangers et rester longtemps en Thaïlande, ne faites pas cela seul. Une consultation fiscale devient indispensable pour éviter une double interprétation entre les deux pays.
Assurance santé : le vrai sujet quand on vit entre France et Thaïlande
La santé est souvent le point que l’on sous-estime. En France, vous pouvez avoir une couverture via la Sécurité sociale, une mutuelle, la CFE ou un régime de retraite. En Thaïlande, les hôpitaux privés sont excellents, mais les factures peuvent monter très vite en cas d’hospitalisation, de chirurgie ou de maladie longue.
Pour un mode de vie six mois Thaïlande, six mois France, l’objectif n’est pas seulement d’avoir une carte d’assuré. Il faut vérifier la zone géographique, les plafonds, les exclusions, les délais de carence, le rapatriement, les maladies préexistantes et la prise en charge en hospitalisation privée.
- Une assurance voyage annuelle peut suffire pour des séjours courts, mais rarement pour une vraie semi-expatriation.
- Une assurance santé internationale est plus adaptée si vous vivez réellement entre deux pays.
- Les retraités doivent vérifier la compatibilité avec leur visa et leur âge.
- Les familles doivent regarder les garanties maternité, enfants et médecine courante.
Pour approfondir ce point, consultez notre guide sur l’assurance santé expat en Thaïlande et les solutions spécialisées sur Assurances Thaïlande.
Budget : deux pays, deux logements, deux rythmes
Le grand avantage de la Thaïlande est de réduire une partie des dépenses quotidiennes : restauration locale, services, transports, logement hors zones premium. Mais vivre entre deux pays peut aussi doubler certains coûts : billets d’avion, stockage, assurances, abonnements, logement vacant, frais bancaires et déménagements saisonniers.
La question à poser n’est donc pas “la Thaïlande est-elle moins chère ?”, mais “mon organisation globale est-elle cohérente sur douze mois ?”. Un retraité propriétaire en France n’aura pas le même budget qu’un locataire qui paie deux logements.
| Dépense | À prévoir | Conseil pratique |
|---|---|---|
| Billets d’avion | 1 à 2 allers-retours par an | Réserver hors vacances scolaires si possible |
| Logement Thaïlande | Location saisonnière ou bail long | Négocier au mois pour 3 à 6 mois |
| Logement France | Loyer, crédit ou charges | Vérifier assurance habitation en absence longue |
| Santé | Mutuelle, CFE ou assurance internationale | Comparer les plafonds hospitalisation |
| Banque | Frais de change et retraits | Utiliser des transferts planifiés plutôt que des retraits répétés |
Pour cadrer votre enveloppe, vous pouvez partir de notre guide sur le coût de la vie en Thaïlande, puis ajouter vos coûts fixes français.
Logement : louer, garder son bien ou acheter ?
Si vous passez six mois par an en Thaïlande, l’achat immobilier n’est pas toujours nécessaire. Une location longue durée peut être plus souple, surtout la première année. Elle permet de tester une ville, un quartier, la saison des pluies, la circulation et la distance avec les hôpitaux.
À Bangkok, Chiang Mai, Hua Hin, Pattaya ou Phuket, les écarts de prix sont importants. Un condo bien placé peut être très pratique, mais la rentabilité dépend de la durée d’occupation, des charges et de votre capacité à le louer lorsque vous êtes en France.
Si l’achat vous intéresse, commencez par notre guide acheter un condo à Bangkok en 2026 et comparez les opportunités avec Immobilier en Thaïlande.
Calendrier recommandé pour une année fluide
Le meilleur calendrier dépend de votre tolérance à la chaleur, de vos obligations familiales et de votre budget. Beaucoup de francophones préfèrent passer l’hiver européen en Thaïlande, puis revenir en France au printemps ou en été.
- Octobre à mars : période agréable en Thaïlande, très demandée, loyers parfois plus élevés dans les zones touristiques.
- Avril : chaleur forte et Songkran, intéressant culturellement mais fatigant pour certains profils.
- Mai à septembre : saison plus humide, prix souvent meilleurs, rythme plus calme dans plusieurs destinations.
- Été en France : pratique pour famille, démarches administratives, santé et gestion patrimoniale.
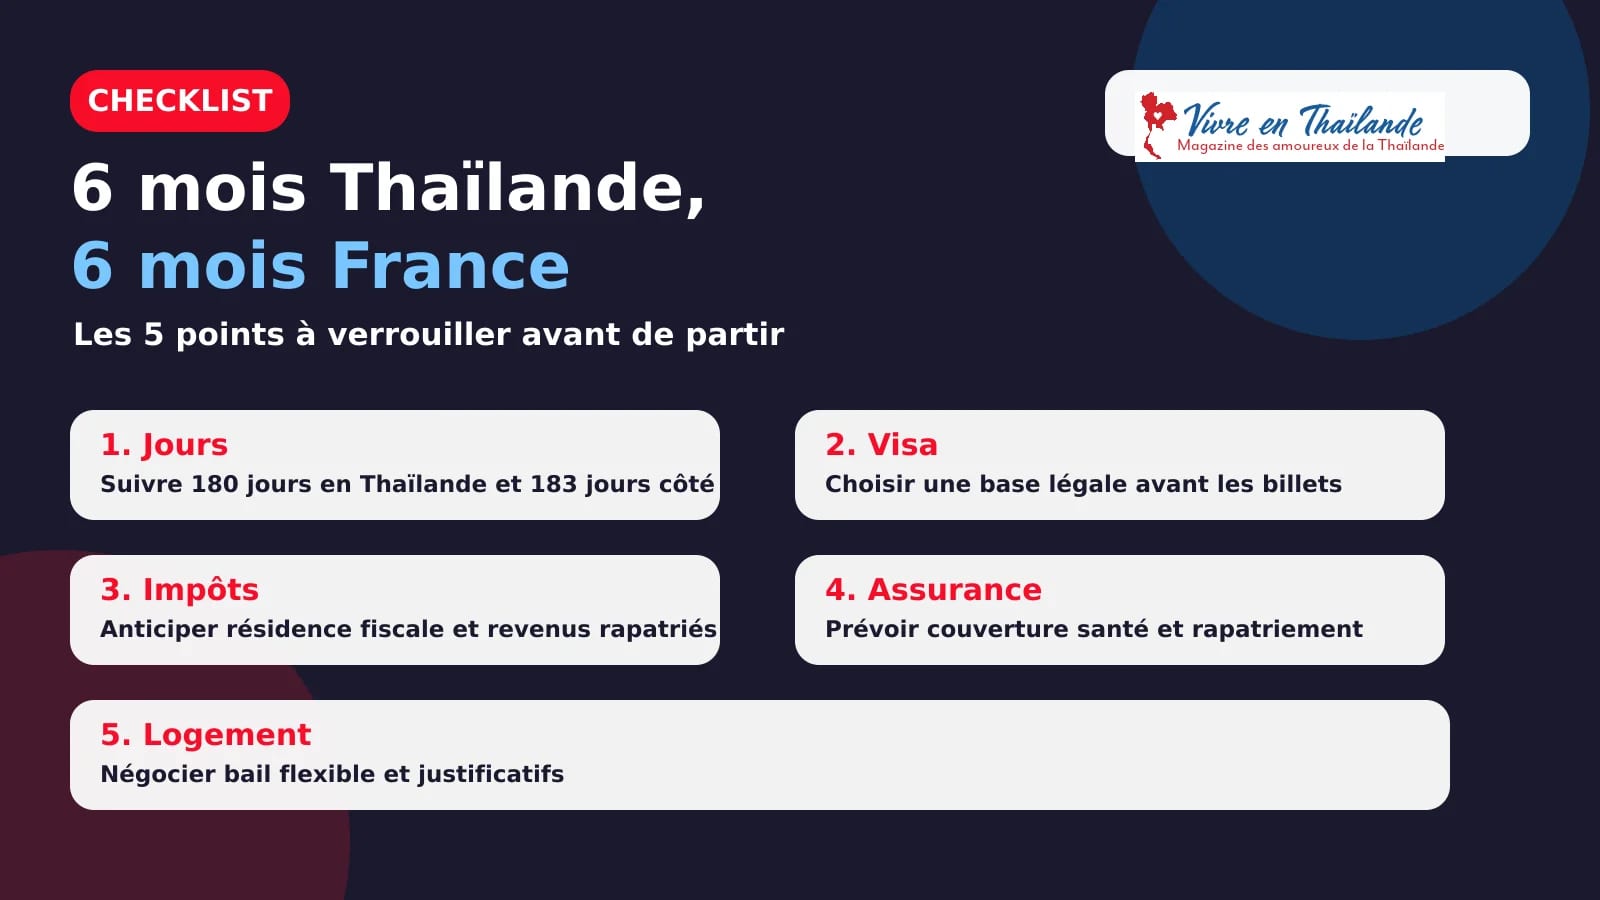
Checklist avant de tenter le rythme six mois / six mois
- Compter précisément les jours de présence en France et en Thaïlande.
- Choisir un visa adapté, sans dépendre de visa runs répétés.
- Vérifier votre résidence fiscale avec un professionnel si vous avez patrimoine ou revenus multiples.
- Comparer assurance voyage, CFE, mutuelle et assurance internationale.
- Prévoir une adresse fiable pour courrier, banques et administrations.
- Organiser les procurations, accès en ligne, double authentification et documents scannés.
- Tester une première période de trois mois avant de vous engager sur un bail long.
FAQ — vivre entre la Thaïlande et la France
Peut-on vivre six mois en Thaïlande avec un simple statut touristique ?
Ce n’est pas recommandé comme stratégie régulière. Le statut touristique sert à visiter, pas à s’installer. Pour six mois par an, mieux vaut étudier un visa long séjour ou une solution plus stable.
Passer moins de 183 jours en France suffit-il à quitter la résidence fiscale française ?
Non. Les 183 jours ne sont qu’un élément. La France regarde aussi le foyer, l’activité principale et le centre des intérêts économiques. Un avis fiscal personnalisé est conseillé.
Quelle assurance choisir pour vivre dans les deux pays ?
Une assurance santé internationale est souvent plus adaptée qu’une simple assurance voyage si vous vivez réellement entre la France et la Thaïlande. Il faut comparer plafonds, exclusions, âge limite et hospitalisation privée.
Faut-il acheter un logement en Thaïlande ?
Pas forcément. Pour une première année, louer permet de tester la ville et le quartier. L’achat devient intéressant si votre destination est claire, votre budget solide et votre horizon long terme.
Quel est le meilleur mois pour partir en Thaïlande ?
Pour beaucoup d’expatriés, novembre à mars est la période la plus agréable. Les prix peuvent être plus élevés, mais le climat est souvent plus confortable qu’en pleine saison chaude.