

Depuis 2024, un revenu crypto venu de l’étranger peut être taxé en Thaïlande dès qu’une partie arrive dans le pays.
Les règles distinguent les gains exonérés, les revenus taxés et les déclarations. Voici les critères qui déterminent ta situation en Thaïlande.
Qui est concerné par la fiscalité crypto thaïlandaise ?
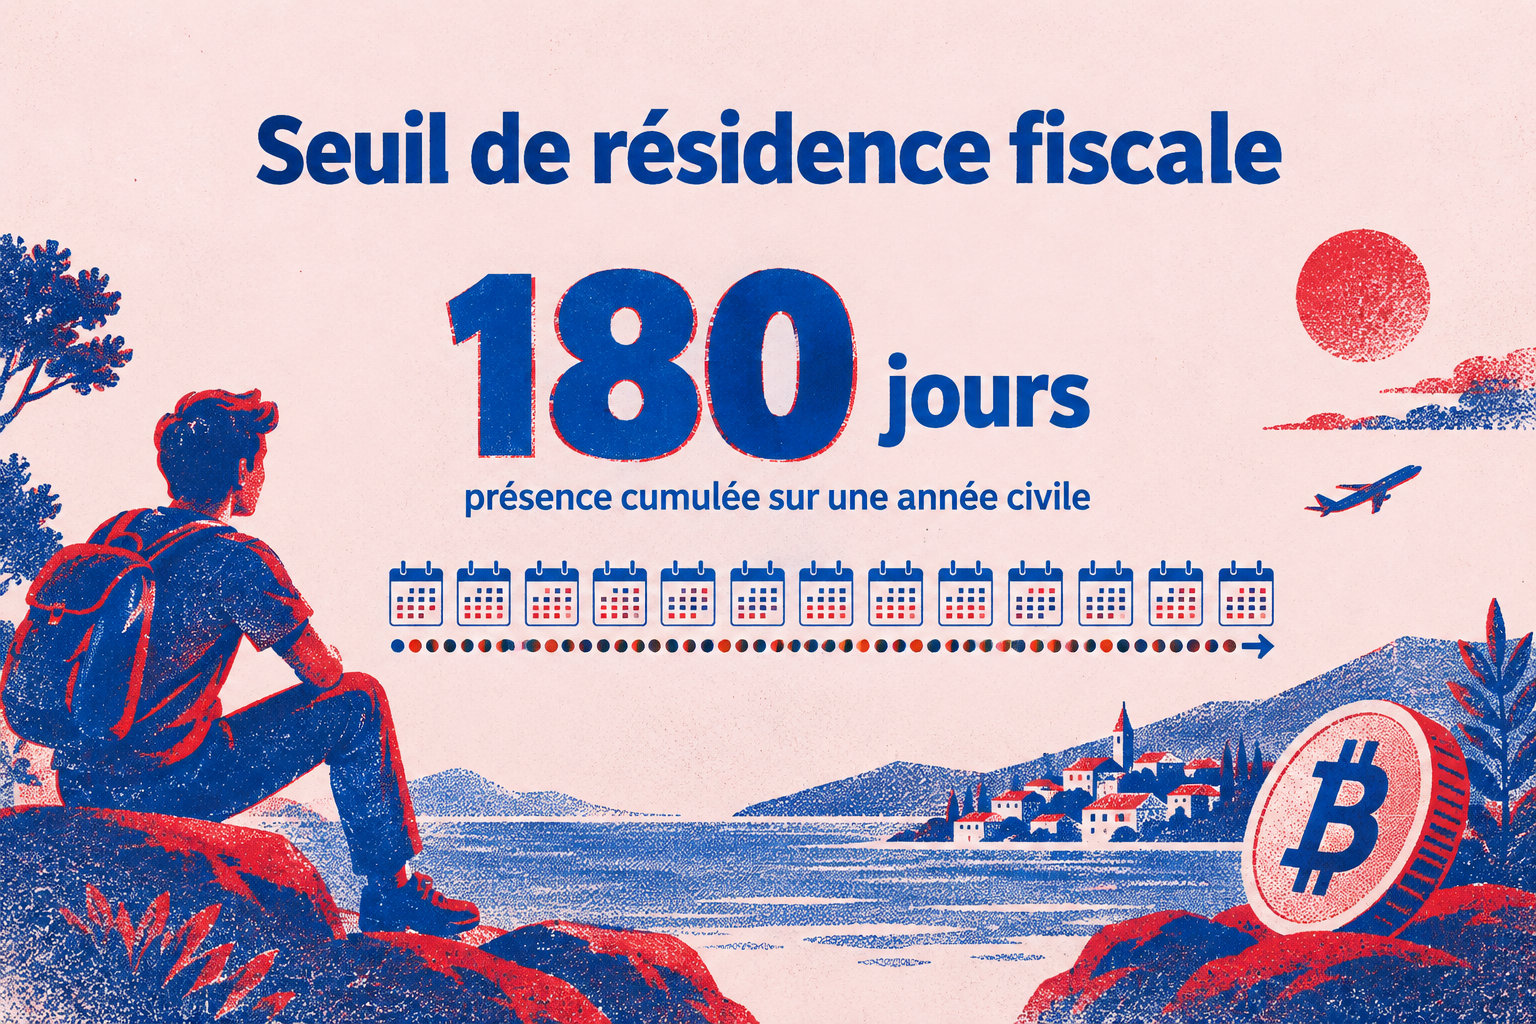
Tu es résident fiscal thaïlandais si tu restes plus de 180 jours sur une année civile. Un résident est imposé sur ses revenus de source thaïlandaise. Depuis 2024, il peut aussi l’être sur un revenu de source étrangère, s’il est transféré en Thaïlande. Le transfert peut se faire l’année de perception ou plus tard.
Un non-résident est imposé uniquement sur ses revenus de source thaïlandaise. Une vente faite depuis la Thaïlande entre dans cette catégorie. Un minage exercé dans le pays aussi. Une prestation payée par une entreprise thaïlandaise aussi.
Une même personne peut être résidente fiscale de la France et de la Thaïlande. Chaque pays applique ses propres règles. La convention fiscale franco-thaïlandaise départage alors les deux pays avec des critères successifs.
- Foyer permanent : le pays où tu disposes d’un logement permanent est retenu.
- Centre des intérêts vitaux : si tu as un logement dans les deux pays, on retient celui où se trouvent tes liens personnels et économiques les plus étroits.
- Séjour habituel : ce critère sert si le centre des intérêts vitaux reste impossible à établir.
- Nationalité : elle tranche si tu séjournes habituellement dans les deux pays, ou dans aucun des deux.
La convention place en principe les gains sur biens mobiliers dans l’État de résidence du vendeur. Une exception existe si ces biens sont rattachés à un établissement stable ou à une base fixe dans l’autre État. Un gain crypto dépend donc de la résidence, de la plateforme utilisée et de l’activité exercée.
La convention ne supprime pas les obligations déclaratives françaises. Si tu gardes ta résidence fiscale française, tu dois vérifier l’imposition française de tes comptes, revenus et plus-values. Tu paies aussi un impôt en Thaïlande.
Quels gains de cession sont exonérés jusqu’en 2029 ?
Le règlement ministériel n° 399 exonère d’impôt thaïlandais les gains des personnes physiques lors du transfert de cryptomonnaies ou de jetons numériques. L’exonération vaut pour les revenus reçus du 1er janvier 2025 au 31 décembre 2029.
Le gain est la partie du produit qui dépasse le coût d’investissement. L’exonération porte sur ce bénéfice, pas sur le montant total encaissé.
Les opérations concernées doivent passer par un opérateur autorisé en Thaïlande, dans l’une de ces catégories :
- Exchange d’actifs numériques : l’achat et la vente passent par une plateforme agréée.
- Courtier d’actifs numériques : le courtier exécute ou organise l’opération pour le client.
- Dealer d’actifs numériques : l’actif est transféré à un professionnel agréé qui agit comme contrepartie.
La liste officielle comprend Bitkub, Gulf Binance, Upbit Exchange Thailand, Orbix Trade, ERX, TDX, INVX, GMO-Z.COM Cryptonomics Thailand et Waan Exchange. Les licences évoluent. Des opérateurs peuvent être suspendus, fermés ou ajoutés.
Vérifie séparément la licence de l’exchange, du courtier ou du dealer utilisé. Le nom commercial d’une application ne suffit pas. La liste de la Commission thaïlandaise des valeurs mobilières distingue ces trois catégories.
Une vente entre particuliers ne remplit pas la condition de passage par un opérateur agréé. Une vente sur une plateforme étrangère sans licence thaïlandaise ne relève pas non plus du règlement n° 399.
L’exonération ne couvre pas les revenus de minage, de staking, d’airdrop, de prêt de crypto-actifs ou de prestation payée en cryptomonnaies. Elle porte uniquement sur le gain réalisé lors d’un transfert couvert par le texte.
Quels revenus crypto restent imposables ?
Les récompenses de minage sont liées à une activité de production numérique. Suis la valeur de marché des jetons reçus à la date de réception. La revente ultérieure prend cette valeur comme coût de référence.
Le staking produit des récompenses liées à la détention ou au blocage de jetons. La valeur en bahts des jetons reçus est un revenu à la réception. Une revente ultérieure donne lieu à un second calcul : prix de vente moins cette valeur initiale.
Un airdrop ou une distribution gratuite peut être imposable si les jetons reçus ont une valeur identifiable. La valeur retenue à la réception devient le coût d’acquisition pour une vente future.
Une prestation payée en cryptomonnaies suit la nature de la prestation. Un freelance ou un consultant intègre la valeur reçue dans ses revenus professionnels. Le paiement en jetons ne rend pas la prestation exonérée.
La retenue de 15 % ne remplace pas toujours le barème progressif. Elle s’applique à certaines catégories de revenus numériques, à la source. Elle peut ensuite être imputée sur l’impôt annuel, selon la nature du revenu et le régime utilisé.
Les revenus crypto imposables s’additionnent aux autres revenus de l’année. Le salaire, les revenus professionnels, les récompenses de staking et les gains non exonérés peuvent faire monter la tranche marginale applicable.
Comment se calcule l’impôt sur les revenus imposables ?
Le calcul part du revenu imposable annuel. On additionne les revenus taxables. On retire les déductions autorisées, puis les abattements personnels et familiaux.
Revenu net imposable = revenus imposables − déductions − abattements
| Revenu net imposable annuel | Taux appliqué |
|---|---|
| Jusqu’à 150 000 THB | 0 % |
| De 150 001 à 300 000 THB | 5 % |
| De 300 001 à 500 000 THB | 10 % |
| De 500 001 à 750 000 THB | 15 % |
| De 750 001 à 1 000 000 THB | 20 % |
| De 1 000 001 à 2 000 000 THB | 25 % |
| De 2 000 001 à 5 000 000 THB | 30 % |
| Au-delà de 5 000 000 THB | 35 % |
Les abattements prévus sont les suivants :
- Abattement personnel courant : 30 000 THB.
- Abattement pour le conjoint : 30 000 THB, sous conditions.
- Abattement pour enfant : 15 000 THB par enfant, dans la limite de trois enfants et selon les conditions prévues.
Les déductions dépendent de la catégorie de revenu. Les dépenses professionnelles se déduisent au réel ou selon un forfait propre à l’activité. Les frais de minage ne sont retenus que s’ils sont nécessaires, raisonnables et documentés.
Un revenu crypto imposable de 400 000 THB produit 17 500 THB d’impôt au taux marginal de 10 %.
Le calcul est progressif, tranche par tranche :
- 0 THB sur les premiers 150 000 THB
- 7 500 THB sur les 150 000 THB suivants
- 10 000 THB sur les 100 000 THB restants
Le total s’élève à 17 500 THB avant déductions et abattements.
Comment établir un gain imposable ?
Le gain de cession se calcule avec le produit de la vente, le coût d’acquisition et les frais admis :
Gain imposable = valeur de transfert − coût d’acquisition − frais nécessaires
Le coût d’achat comprend le prix payé. Il inclut aussi les frais liés directement à l’achat. Les frais de transaction et certains frais de transfert peuvent s’ajouter au coût ou se déduire du produit. Cela dépend de leur lien avec l’opération et de leur justificatif.
Tu peux utiliser la méthode du premier entré, premier sorti, appelée FIFO. Tu peux aussi utiliser la méthode du coût moyen mobile. Applique la méthode choisie de façon constante pendant l’année fiscale. Fais-le séparément pour chaque actif numérique.
Les montants en dollars, en euros ou dans une autre devise se convertissent en bahts. Utilise un taux cohérent avec la date d’achat, de réception ou de vente, et conserve la source de conversion dans ton dossier.
Un échange entre deux actifs numériques peut être un transfert. La valeur en bahts de l’actif reçu sert alors à mesurer le produit. Sans bahts reçus, le calcul ne se reporte pas.
Garder un actif ne crée pas de gain réalisé. Tant que tu ne le vends, paies, échanges ou transfères pas, la hausse reste latente.
Les pertes sur actifs numériques se compensent avec les gains réalisés sur d’autres actifs la même année. Cela vaut pour les opérations passant par des opérateurs supervisés par la Commission thaïlandaise des valeurs mobilières. Les pertes ne se reportent pas sur une année suivante.
Un transfert entre deux portefeuilles à toi n’est pas une vente à un tiers. Garde les adresses, les relevés d’exchange, les frais de réseau et la preuve de propriété. Cela montre qu’il s’agit d’un transfert interne.
Quand et comment déclarer les revenus crypto ?
Le formulaire PND 90 sert aux personnes qui déclarent plusieurs types de revenus. Il concerne les revenus crypto, professionnels, locatifs ou de placement. Le formulaire PND 91 concerne seulement les salariés.
Pour les revenus de 2025, la déclaration papier devait être déposée au plus tard le 31 mars 2026. Le dépôt en ligne bénéficie en général d’un délai supplémentaire. L’administration le fixe pour chaque campagne.
Garde ces documents :
- les historiques d’achat et de vente
- les relevés de plateforme
- les justificatifs de frais
- les taux de conversion
- les dates de réception des récompenses
- les preuves de transfert vers la Thaïlande
Une déclaration en retard peut coûter une amende pouvant atteindre 2 000 THB. L’impôt payé en retard subit aussi une majoration de 1,5 % par mois ou fraction de mois.
Que vérifier avant de calculer sa situation ?
Commence par compter tes jours de présence en Thaïlande pendant l’année civile. Sépare ensuite les revenus de source thaïlandaise. Sépare aussi les revenus de source étrangère. Puis sépare les sommes effectivement transférées en Thaïlande.
- Opération : classe chaque flux comme vente, échange, paiement, minage, staking, airdrop, prêt ou distribution.
- Coût : conserve le prix d’achat, les frais, la méthode FIFO ou le coût moyen mobile et le taux de conversion.
- Date : rattache chaque revenu à l’année de réception, de vente ou de transfert concernée.
- France : vérifie les déclarations françaises liées aux comptes, aux revenus et aux plus-values si tu restes résident fiscal français.
Pour les gains de vente, surveille la fin de l’exonération, prévue le 31 décembre 2029, ainsi que les changements de la liste des opérateurs agréés. Une plateforme qui quitte cette liste ne couvre plus, sous ce règlement, les ventes faites chez elle.
Foire aux questions
Comment le fisc thaïlandais surveille-t-il les cryptomonnaies ?
Le fisc peut s’appuyer sur les plateformes et les intermédiaires, qui peuvent lui transmettre les informations liées aux opérations et aux retenues fiscales.
La Commission thaïlandaise des valeurs mobilières tient la liste des opérateurs autorisés et publie des alertes sur les acteurs non agréés. Vérifie qu’une plateforme figure sur cette liste.
Quelle est l’amende pour une déclaration crypto non déposée ?
Le retard de dépôt d’une déclaration PND 90 ou PND 91 peut entraîner une amende pouvant atteindre 2 000 THB.
L’impôt payé en retard subit aussi une majoration de 1,5 % par mois ou fraction de mois.
Les gains crypto seront-ils imposables en Thaïlande après 2029 ?
La réponse dépend du texte applicable à la date de l’opération et du type d’intermédiaire utilisé.
L’exonération du règlement n° 399 s’arrête le 31 décembre 2029. Une vente passée par un opérateur agréé en Thaïlande ne se traite pas forcément comme une vente sur une plateforme étrangère.
Un touriste doit-il déclarer ses gains crypto de source thaïlandaise ?
Un séjour court ne rend pas tous tes revenus étrangers imposables en Thaïlande. Un non-résident y est imposé uniquement sur ses revenus de source thaïlandaise.
Un revenu de source thaïlandaise reste imposable même si tu n’atteins pas le seuil de résidence fiscale.
.wwc { –wwc-primary: #cf022b; }