

L’essentiel : le visa DTV détermine votre droit au séjour, pas votre statut fiscal. En pratique, une personne présente en Thaïlande pendant 180 jours ou plus sur l’année civile est généralement considérée comme résidente fiscale. Cela ne signifie toutefois pas que chaque virement reçu en Thaïlande est imposable : il faut identifier la nature des fonds, leur date d’acquisition, leur source et l’effet éventuel d’une convention fiscale.
Le DTV autorise jusqu’à 180 jours par entrée, avec une prolongation possible selon les règles d’immigration. Cette durée peut conduire un titulaire à atteindre le seuil de résidence fiscale, mais le visa lui-même ne crée ni exonération ni régime fiscal spécial. Les règles applicables sont celles du Revenue Code thaïlandais.
Ce guide explique la fiscalité du visa DTV en Thaïlande avec une approche prudente : seuil de résidence, revenus de source thaïlandaise, revenus étrangers transférés, directive P.161/2566, barème progressif et convention fiscale franco-thaïlandaise.
DTV et résidence fiscale : deux notions distinctes
Selon la documentation du Revenue Department thaïlandais, la résidence fiscale repose sur la durée de présence en Thaïlande pendant l’année civile. Son guide publié pour les étrangers retient le seuil de 180 jours ou plus. Les séjours sont cumulés du 1er janvier au 31 décembre : plusieurs entrées peuvent donc s’additionner.
Le DTV ne modifie pas ce calcul. Une personne peut détenir un visa de cinq ans sans être résidente fiscale chaque année si sa présence reste sous le seuil. À l’inverse, elle peut devenir résidente fiscale au cours d’une année où ses séjours cumulés atteignent le seuil, même si son activité et ses clients sont situés à l’étranger.
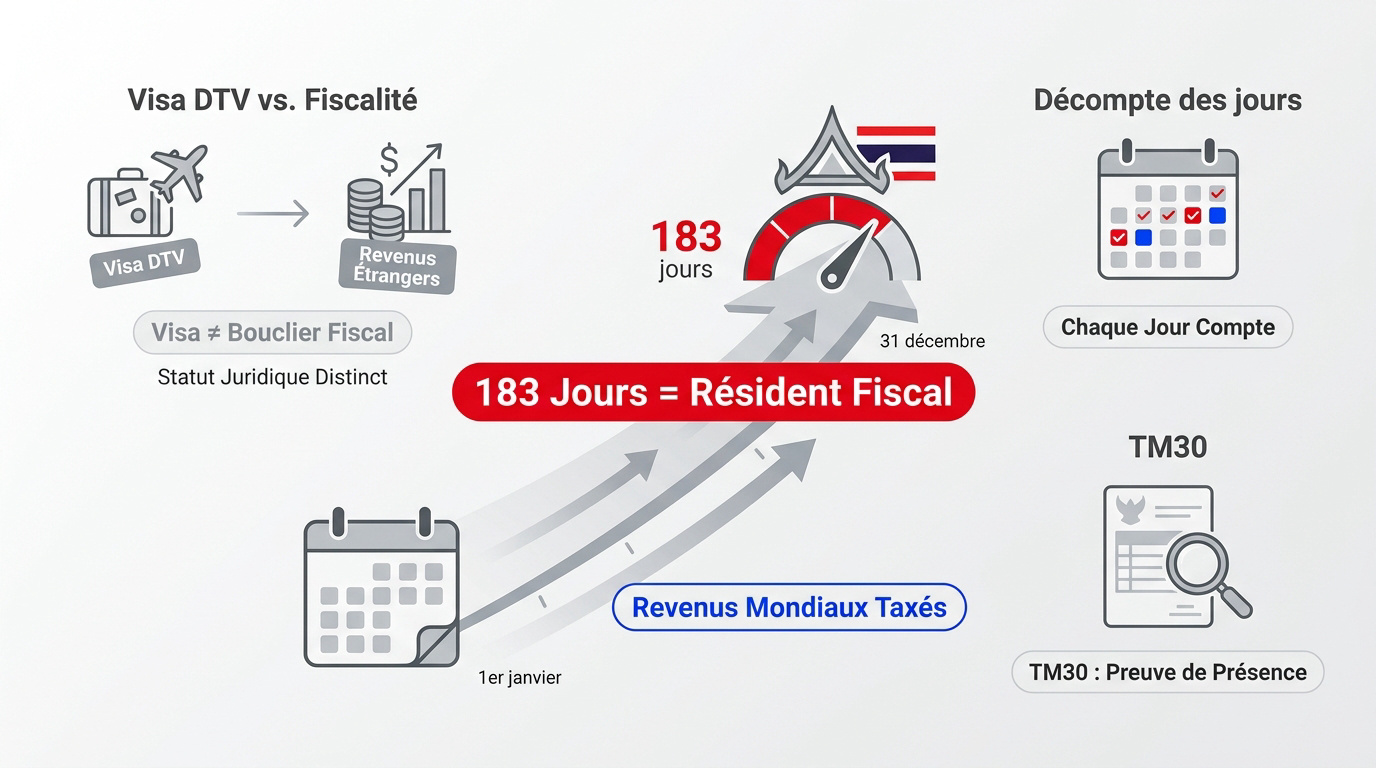
Le nombre de jours ne suffit pas, à lui seul, à calculer l’impôt. Il détermine d’abord le statut de résident ou non-résident. Il faut ensuite qualifier chaque revenu et vérifier s’il entre dans l’assiette imposable en Thaïlande.
Revenus de source thaïlandaise : attention au lieu où l’activité est exercée
Un revenu de source thaïlandaise peut être imposable en Thaïlande même s’il est payé depuis l’étranger. Le Revenue Department cite notamment le travail exercé en Thaïlande, une activité commerciale menée en Thaïlande ou un actif situé dans le Royaume.
Pour un télétravailleur sous DTV, la nationalité du client ou le pays du compte bancaire ne règlent donc pas toute la question. Lorsque le travail est physiquement effectué depuis la Thaïlande, une analyse de la source du revenu peut être nécessaire. Il faut aussi distinguer fiscalité, droit du travail et conditions du visa : ce sont trois cadres différents.
Évitez les conclusions automatiques du type « client étranger = revenu toujours étranger ». La qualification dépend des faits, du contrat, de l’activité exercée et, le cas échéant, de la convention fiscale applicable.
Revenus étrangers transférés en Thaïlande depuis 2024
La directive P.161/2566 du Revenue Department, applicable depuis le 1er janvier 2024, a supprimé l’ancienne pratique consistant à différer le rapatriement à une année ultérieure pour échapper systématiquement à l’impôt thaïlandais.
Le guide officiel 2024 destiné aux étrangers résume les conditions à examiner pour un revenu de source étrangère :
- la personne atteint le seuil de résidence fiscale en Thaïlande pour l’année concernée ;
- le revenu étranger a été acquis à compter du 1er janvier 2024 ;
- tout ou partie de ce revenu est ensuite apporté en Thaïlande.
Les revenus acquis avant le 1er janvier 2024 bénéficient d’un traitement transitoire distinct : d’après la directive complémentaire et le guide du Revenue Department, leur transfert ultérieur n’entre pas dans le nouveau dispositif. Il faut néanmoins pouvoir prouver la date et l’origine des sommes.
Pour aller plus loin, consultez notre dossier sur la déclaration des revenus étrangers en Thaïlande.
Pourquoi chaque virement n’est pas automatiquement imposable
Un transfert bancaire est un mouvement d’argent ; ce n’est pas nécessairement un revenu imposable. Il peut s’agir, par exemple, d’un revenu récent, d’une épargne constituée avant 2024, du remboursement d’un prêt, du produit de cession d’un actif avec une part de capital initial, ou d’une autre somme dont le traitement dépend de sa qualification juridique.
Il est donc inexact d’affirmer que « chaque baht transféré » est taxé. La bonne méthode consiste à documenter :
- la nature de la somme ;
- la date à laquelle elle a été acquise ;
- le pays et l’activité dont elle provient ;
- l’impôt éventuellement déjà acquitté à l’étranger ;
- la date et le montant du transfert vers la Thaïlande.
Lorsque des revenus récents et une épargne ancienne sont mélangés sur le même compte, la preuve devient plus difficile. Des relevés bancaires, contrats, avis d’imposition et tableaux de suivi cohérents sont souvent plus utiles qu’une simple mention sur l’ordre de virement.
Barème progressif de l’impôt sur le revenu en Thaïlande
Lorsque des sommes sont effectivement imposables, l’impôt des personnes physiques est calculé sur le revenu net selon un barème progressif. Le taux maximal de 35 % ne s’applique pas à l’ensemble du revenu, mais seulement à la fraction située dans la tranche la plus élevée.
| Revenu net annuel (THB) | Taux |
|---|---|
| 0 à 150 000 | Exonéré |
| 150 001 à 300 000 | 5 % |
| 300 001 à 500 000 | 10 % |
| 500 001 à 750 000 | 15 % |
| 750 001 à 1 000 000 | 20 % |
| 1 000 001 à 2 000 000 | 25 % |
| 2 000 001 à 5 000 000 | 30 % |
| Au-delà de 5 000 000 | 35 % |
Le revenu net est obtenu après les déductions et abattements autorisés. Leur montant dépend de la catégorie de revenu, de la situation familiale et des justificatifs. Une simulation fiable ne peut donc pas partir du seul total des virements reçus.
Convention fiscale franco-thaïlandaise et crédit d’impôt
La convention fiscale entre la France et la Thaïlande répartit le droit d’imposer selon la catégorie de revenu : salaire, bénéfice professionnel, pension, revenu immobilier, dividende ou plus-value. Elle ne rend pas tous les revenus étrangers automatiquement exonérés en Thaïlande.
Lorsqu’un même revenu peut être imposé dans les deux pays, la convention peut prévoir un mécanisme d’élimination de la double imposition, souvent sous la forme d’un crédit d’impôt. Le Revenue Department demande des justificatifs de l’impôt étranger, généralement en thaï ou en anglais, pour examiner ce crédit.
Les pensions publiques et privées, l’immobilier ou les revenus d’activité ne suivent pas nécessairement la même règle. Notre guide sur la convention fiscale France–Thaïlande détaille ces différences.
Démarches pratiques pour un titulaire du DTV
- Comptez vos jours de présence sur l’année civile, toutes entrées confondues.
- Classez vos revenus par source et par date d’acquisition, au lieu de raisonner seulement par compte bancaire.
- Identifiez les fonds transférés et conservez les preuves de leur origine.
- Vérifiez la convention fiscale correspondant à chaque catégorie de revenu.
- Demandez un numéro fiscal et déposez une déclaration si votre situation et vos revenus imposables l’exigent.
- Faites valider les cas mixtes par un fiscaliste thaïlandais connaissant les revenus internationaux.
La Thaïlande participe à l’échange automatique de renseignements financiers. Cela ne signifie pas qu’un agent voit instantanément « tous vos comptes », mais certaines institutions financières peuvent transmettre des informations sur les comptes déclarables aux autorités compétentes. La cohérence entre votre résidence fiscale déclarée, vos revenus et vos justificatifs reste essentielle.
Le point clé est simple : le DTV n’est ni une exonération fiscale ni la preuve qu’un revenu est imposable. Le statut fiscal dépend des jours de présence ; l’impôt dépend ensuite de la source, de la nature et de la date des revenus, de leur transfert éventuel et des conventions applicables.
Avertissement : cet article présente des informations générales et ne remplace pas un avis fiscal personnalisé. Les règles, formulaires et interprétations administratives peuvent évoluer.
FAQ
Le visa DTV rend-il automatiquement résident fiscal en Thaïlande ?
Non. Le visa autorise le séjour, tandis que la résidence fiscale dépend principalement du nombre de jours passés en Thaïlande pendant l’année civile. Le guide du Revenue Department retient 180 jours ou plus.
Tous les virements vers un compte thaïlandais sont-ils taxés ?
Non. Il faut distinguer revenu imposable, capital, épargne ancienne, remboursement et autres catégories de fonds. La date d’acquisition, la source et les justificatifs sont déterminants.
Les revenus gagnés avant 2024 sont-ils concernés par P.161 ?
Le Revenue Department précise que le nouveau traitement ne s’applique pas aux revenus étrangers acquis avant le 1er janvier 2024, même s’ils sont transférés plus tard. Il faut pouvoir démontrer cette antériorité.
Un revenu payé par un client étranger est-il toujours de source étrangère ?
Pas nécessairement. Le lieu où le travail est réellement effectué peut compter dans la qualification de la source. Un examen du contrat, des faits et de la convention fiscale peut être nécessaire.
La convention fiscale évite-t-elle toujours toute imposition en Thaïlande ?
Non. Elle répartit le droit d’imposer et prévoit des mécanismes contre la double imposition selon chaque catégorie de revenu. Le résultat varie entre salaire, activité indépendante, pension, immobilier, dividende et plus-value.