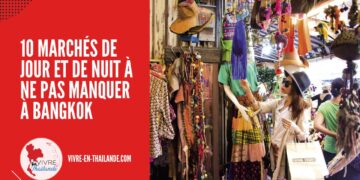


L’essentiel à retenir : la Thaïlande n’applique aucun impôt sur la fortune globale, offrant un cadre fiscal attractif. Seule une taxe foncière locale existe, mais elle prévoit une exonération pour les résidences principales jusqu’à 50 millions de bahts. Toutefois, en tant que résidents français, vous devez intégrer la valeur vénale de vos actifs thaïlandais dans votre déclaration IFI si votre patrimoine mondial dépasse 1,3 million d’euros.
La Thaïlande n’applique aucun impôt sur la fortune globale, offrant ainsi une fiscalité immobilière particulièrement attractive par rapport aux standards européens. Pour les investisseurs, cette absence de prélèvement annuel sur le patrimoine net constitue un levier de croissance majeur pour leurs actifs asiatiques.
Pourtant, une confusion persiste souvent entre les taxes locales et vos obligations de résident fiscal français. Nous analysons les règles de détention et les méthodes de calcul impôt sur la fortune immobilière Thaïlande pour sécuriser votre patrimoine et optimiser votre déclaration annuelle en toute conformité.
- Calcul impôt sur la fortune immobilière Thaïlande : la réalité fiscale locale
- Obligations fiscales des résidents français détenant des biens en Thaïlande
- Méthodes d’évaluation de la valeur vénale pour votre déclaration IFI
- Rôle de la convention fiscale pour éviter la double imposition
Calcul impôt sur la fortune immobilière Thaïlande : la réalité fiscale locale
La Thaïlande n’applique aucun impôt sur la fortune globale. Seule une taxe foncière locale (Land and Building Tax) existe, avec une exonération jusqu’à 50 millions de bahts pour les résidences principales, facilitant l’investissement immobilier.
Inexistence d’un impôt sur la fortune globale en Thaïlande
Le système fiscal thaïlandais ne connaît pas d’équivalent à l’IFI français. La simple détention d’actifs n’est pas taxée annuellement sur leur valeur nette globale. C’est une différence majeure avec l’Europe.
Cet avantage comparatif séduit les investisseurs européens. Le coût de détention reste ainsi dérisoire par rapport aux standards occidentaux. Votre rentabilité nette s’en trouve mécaniquement renforcée.
Aucun prélèvement annuel n’est effectué sur votre patrimoine total. Votre capital immobilier croît sans pression fiscale sur la valeur nette. Vous conservez ainsi une plus grande part de vos gains.
La taxe foncière annuelle ou Land and Building Tax
La taxe foncière introduite en 2020 remplace les anciens systèmes. Elle s’applique aux propriétaires selon l’usage du bien. Les taux varient entre le résidentiel et le commercial.
Le paiement s’effectue chaque année auprès de votre municipalité locale. Les avis d’imposition arrivent généralement au mois d’avril. Vous devez régler cette somme avant le 30 avril.
- Usage résidentiel (0,02% à 0,1%)
- Usage commercial (0,3% à 0,7%)
- Terrains non bâtis (0,3% à 0,7%)
Seuils d’exonération pour les résidences principales
Une franchise de 50 millions de bahts protège les résidences principales. Votre nom doit figurer sur le Tabien Baan (registre du domicile). Cette mesure exonère la grande majorité des propriétaires de condominiums. C’est un point clé pour votre budget.
Si la valeur dépasse ce seuil, seule la fraction supérieure est taxée. Le calcul reste progressif et très abordable. Les autorités locales évaluent périodiquement les prix officiels pour établir la base imposable.
Obligations fiscales des résidents français détenant des biens en Thaïlande
Si la Thaïlande se montre clémente, le fisc français, lui, garde un œil attentif sur vos actifs situés à l’étranger.
Le seuil de déclenchement de 1,3 million d’euros
La France taxe le patrimoine immobilier mondial de ses résidents fiscaux. Vos appartements à Bangkok ou villas à Phuket comptent. Le seuil de déclenchement est fixé à 1,3 million d’euros.
L’impôt sur la fortune immobilière concerne tous les biens immobiliers et droits réels immobiliers possédés par le foyer fiscal, en France comme à l’étranger.
Déduisez les dettes spécifiques à ces biens. Le passif diminue votre assiette taxable finale.
Inclusion de la valeur vénale dans l’assiette de l’IFI
Vous devez déclarer la valeur vénale au premier janvier. Il s’agit du prix de vente probable sur le marché actuel. Ne sous-estimez pas ces montants pour éviter les sanctions.
Le fisc français peut demander des comptes sur vos actifs thaïlandais. Une omission volontaire entraîne des pénalités lourdes. Les parts de sociétés immobilières (SCI ou équivalents locaux) sont également incluses.
Consultez les lois fiscales en Thaïlande. Restez toujours en règle.
Déclaration des comptes bancaires étrangers associés
Tout compte ouvert en Thaïlande doit être signalé. Utilisez le formulaire 3916 lors de votre déclaration annuelle. Cela concerne les comptes courants comme les livrets d’épargne locaux.
Le fisc surveille les flux financiers liés à l’immobilier. Les transferts de fonds pour l’achat ou les loyers sont tracés. La transparence est votre meilleure protection contre les amendes.
Suivez le guide pour votre déclaration de revenus étrangers. Anticipez vos démarches.
Méthodes d’évaluation de la valeur vénale pour votre déclaration IFI
Estimer correctement un bien à des milliers de kilomètres demande une méthode rigoureuse pour satisfaire l’administration française.
Estimation du prix de marché et taux de change
Convertissez la valeur en bahts selon le taux officiel du premier janvier. Consultez les ventes récentes dans votre immeuble ou quartier. Les prix affichés sur les portails immobiliers servent de base. Un agent local peut fournir un avis de valeur écrit.
Ne confondez pas prix d’achat et valeur actuelle. Le marché thaïlandais fluctue selon les zones géographiques. Soyez cohérent avec les prix pratiqués pour des biens similaires dans votre secteur.
Vérifiez les opportunités d’impôt sur la fortune immobilière en Thaïlande : existe-t-il réellement pour un investissement immobilier à Bangkok en 2026.
Justificatifs et documentation à conserver
Gardez précieusement votre titre de propriété (Chanote) et le contrat de vente original. Ces documents prouvent la réalité de votre investissement. Ils servent de base en cas de contrôle fiscal.
Documentez les travaux effectués pour justifier une décote ou une valorisation spécifique. Les factures des entreprises locales sont essentielles. Conservez aussi les preuves de paiement des taxes municipales thaïlandaises.
| Document | Utilité fiscale | Durée de conservation |
|---|---|---|
| Chanote | Preuve de propriété | Illimitée |
| Contrat de vente | Base de valeur | 10 ans minimum |
| Factures travaux | Justifier décote | 10 ans |
| Reçus taxe foncière | Preuve de résidence | 5 ans |
Rôle de la convention fiscale pour éviter la double imposition
Pour finir, il est crucial de comprendre comment les accords bilatéraux encadrent vos actifs pour éviter d’être taxé deux fois.
Traitement des revenus fonciers et des plus-values
La convention fiscale définit les règles pour les loyers. Les revenus sont imposables en Thaïlande. La France accorde ensuite un crédit d’impôt pour éviter la double imposition effective.
Les plus-values lors de la revente suivent un schéma similaire. Le pays où se situe le bien conserve le droit de taxer. Vérifiez toujours les taux en vigueur lors de la transaction.
Consultez notre guide sur la fiscalité des particuliers en Thaïlande pour anticiper vos démarches administratives locales.
Absence de clause spécifique sur la fortune
La convention ne traite pas explicitement de l’impôt sur la fortune. La France garde donc toute latitude pour taxer votre patrimoine thaïlandais. C’est une nuance juridique majeure pour les expatriés.
L’échange automatique d’informations bancaires se renforce chaque année. Le fisc français accède plus facilement aux données étrangères. Anticipez ces évolutions en restant parfaitement en règle avec vos déclarations.
La vigilance reste de mise car l’absence de mention de l’IFI dans la convention laisse le champ libre à l’administration française.
La Thaïlande n’impose aucune fortune globale, limitant la fiscalité locale à une taxe foncière réduite avec de larges exonérations. Pour sécuriser votre patrimoine, intégrez dès maintenant vos actifs asiatiques dans votre calcul impôt sur la fortune immobilière Thaïlande afin de respecter les seuils français. Optimisez votre sérénité fiscale durablement.
FAQ
Existe-t-il un impôt sur la fortune immobilière (IFI) en Thaïlande ?
Non, il n’existe pas d’impôt sur la fortune globale ou immobilière en Thaïlande comparable au système français. La simple détention d’un patrimoine net élevé n’est pas soumise à une taxation annuelle sur sa valeur totale, ce qui constitue un avantage majeur pour les investisseurs internationaux.
Toutefois, une taxe foncière locale, la Land and Building Tax, a été introduite en 2020. Elle s’applique annuellement sur la valeur des biens, mais reste très modérée grâce à des taux progressifs faibles et des seuils d’exonération significatifs pour les résidences principales.
Quelles sont les taxes foncières annuelles à prévoir pour un propriétaire en Thaïlande ?
La fiscalité locale repose principalement sur la taxe foncière annuelle dont le taux varie selon l’usage du bien. Pour un usage résidentiel, les taux sont compris entre 0,02 % et 0,1 %. Les terrains non bâtis ou les biens à usage commercial sont taxés plus lourdement, avec des taux allant de 0,3 % à 0,7 %.
Il est important de noter qu’il n’existe pas de taxe d’habitation. Celle-ci est remplacée par une taxe sur les ordures ménagères, à la charge de l’occupant, dont le montant n’excède généralement pas 100 € par an.
Les résidents fiscaux français doivent-ils déclarer leurs biens thaïlandais à l’IFI ?
Oui, si vous êtes résident fiscal en France, vous devez inclure vos actifs immobiliers situés en Thaïlande dans votre déclaration d’impôt sur la fortune immobilière (IFI). Le seuil de déclenchement est fixé à 1,3 million d’euros de patrimoine immobilier net mondial au 1er janvier.
Bien que la convention fiscale franco-thaïlandaise prévoie l’imposition des revenus fonciers en Thaïlande, elle ne contient pas de clause spécifique excluant ces biens de l’assiette de l’IFI français. La valeur vénale de vos propriétés à Bangkok ou Phuket doit donc être intégrée à votre base taxable en France.
Comment la convention fiscale protège-t-elle les investisseurs de la double imposition ?
La convention fiscale signée en 1975 entre la France et la Thaïlande établit que les revenus issus de biens immobiliers (loyers et plus-values) sont imposables dans le pays où se situe le bien. Ainsi, vos revenus locatifs en Thaïlande sont soumis à la fiscalité thaïlandaise et ne sont pas imposés une seconde fois en France.
Pour éviter la double imposition effective, la France accorde généralement un crédit d’impôt. De plus, les revenus fonciers de source thaïlandaise présentent l’avantage de ne pas être assujettis aux prélèvements sociaux français (CSG et CRDS).
Quels sont les seuils d’exonération pour une résidence principale en Thaïlande ?
Le gouvernement thaïlandais a mis en place une franchise généreuse pour protéger les propriétaires occupants. Si votre nom figure sur le Tabien Baan (registre du domicile), votre résidence principale bénéficie d’une exonération de taxe foncière jusqu’à une valeur de 50 millions de bahts (environ 1,3 million d’euros).
Cette mesure permet à la grande majorité des propriétaires de condominiums et de villas de ne payer aucune taxe foncière annuelle sur leur logement principal. Seule la fraction de la valeur dépassant ce seuil est soumise à une taxation progressive.
Comment évaluer la valeur vénale d’un bien thaïlandais pour le fisc français ?
Vous devez déclarer la valeur vénale au 1er janvier, c’est-à-dire le prix de vente probable sur le marché local. Pour ce faire, il convient de convertir le prix en bahts vers l’euro en utilisant le taux de change officiel à cette date précise.
Il est recommandé de s’appuyer sur les prix de transactions récentes dans votre quartier ou de solliciter un avis de valeur auprès d’un agent immobilier local. Conservez systématiquement votre titre de propriété (Chanote) et vos justificatifs de travaux pour documenter votre déclaration en cas de contrôle.