


L’essentiel à retenir : en 2026, privilégiez les néo-banques comme Wise ou Revolut pour vos transferts vers la Thaïlande afin de bénéficier de frais réduits entre 0,5 % et 1,5 %. Cette stratégie optimise votre budget en évitant les commissions fixes de 15 à 50 euros du réseau SWIFT. Notez qu’un transfert numérique peut aboutir en quelques secondes contre plusieurs jours en banque classique.
En 2026, les frais de transfert d’argent vers la Thaïlande via les banques traditionnelles atteignent encore 7 % du montant total, incluant des commissions de change souvent opaques. Cette structure tarifaire pénalise lourdement votre capital lors de chaque transaction internationale vers le Royaume.
Cet article compare les solutions numériques et bancaires pour vous aider à minimiser vos coûts d’envoi et optimiser vos virements en bahts.
- Frais de transfert d’argent vers la Thaïlande : panorama des options en 2026
- Analyse de la compétitivité des taux de change et marges bancaires
- Comment garantir la sécurité et la rapidité de vos transactions ?
- 3 conseils pratiques pour optimiser vos envois de fonds vers Bangkok
Frais de transfert d’argent vers la Thaïlande : panorama des options en 2026
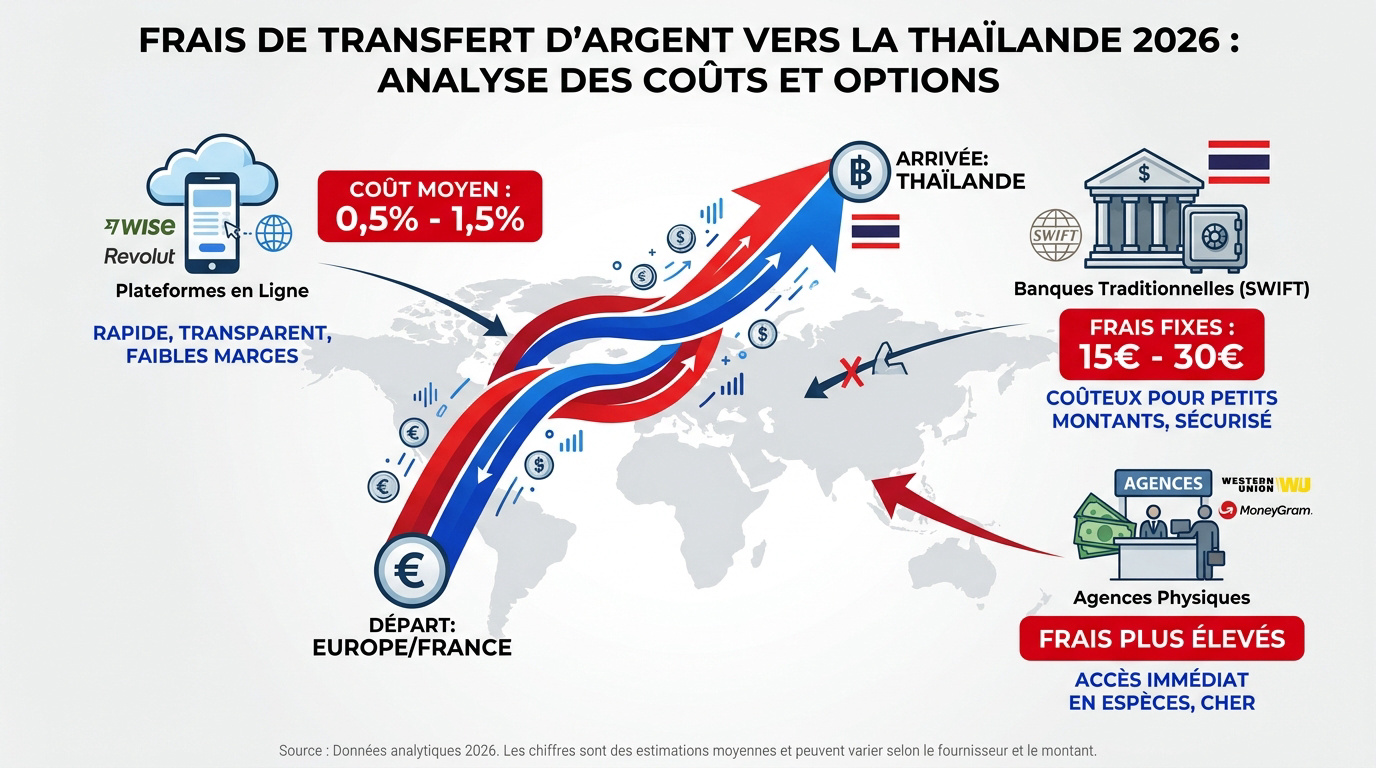
En 2026, Wise et Revolut dominent pour les transferts vers le Baht avec des frais moyens de 0,5% à 1,5%. Les banques traditionnelles imposent des coûts fixes de 15 à 30 euros via le réseau SWIFT.
La compétitivité des plateformes numériques redéfinit les standards du marché, rendant les solutions en ligne incontournables pour vos envois de fonds.
Plateformes de transfert en ligne et néo-banques
Wise et Revolut proposent des solutions performantes. Wise applique des frais transparents entre 0,5 % et 1 %. Vous bénéficiez du taux de change réel du marché sans frais de réception en Thaïlande.
Leur modèle repose sur une transparence totale. Vous profitez d’un taux de change réel et de commissions transparentes avant chaque validation. Transfert d’argent en Thaïlande – La solution avec Azimo.
L’accessibilité mobile facilite vos opérations quotidiennes. C’est l’option privilégiée pour vos petits montants récurrents ou vos besoins de gestion courante.
Virements bancaires internationaux via le réseau SWIFT
Les banques classiques conservent des structures de coûts rigides. Leurs frais fixes oscillent généralement entre 15 et 50 euros. Ce montant dépend directement de votre établissement émetteur en France.
L’impact des banques correspondantes alourdit la facture finale. Ces intermédiaires prélèvent souvent une commission sans vous prévenir lors de l’émission initiale du virement.
Le réseau SWIFT reste la méthode la plus coûteuse pour les expatriés à cause des frais d’intermédiaires imprévisibles.
Agences de transfert de fonds physiques
Western Union et MoneyGram permettent de retirer des espèces rapidement partout en Thaïlande. C’est une solution pratique mais le coût dépasse largement les alternatives numériques. Les marges de change sont souvent défavorables.

- Disponibilité immédiate des fonds
- Réseau d’agences étendu
- Frais de change élevés
- Limites de transfert quotidiennes
Cette option vous dépanne efficacement en cas d’urgence absolue. Pourtant, elle n’est pas viable pour votre gestion budgétaire à long terme.
Analyse de la compétitivité des taux de change et marges bancaires
Après avoir exploré les différents canaux d’envoi, il convient de se pencher sur le coût invisible le plus impactant : la marge sur le taux de change.
Transparence sur les marges appliquées au cours réel
Le taux interbancaire diffère du taux client bancaire. La marge de change est souvent cachée dans une conversion défavorable. Ce coût alourdit vos frais de transfert d’argent vers la Thaïlande : le comparatif 2026.
Repérez les frais dissimulés en observant l’écart de conversion. Comparez votre offre au cours Google Finance avant de valider. Cela évite une transaction trop coûteuse.

Prévoyez avec précision le budget réel au départ pour votre installation. Une mauvaise gestion du change réduit votre capital.
Impact du type d’abonnement sur les frais de service
Évaluez les comptes premium des néo-banques. Ces abonnements mensuels suppriment les commissions de change sur les volumes importants. Ils optimisent vos envois vers Bangkok.
Calculez la rentabilité selon vos besoins réels. Dès 2000 euros mensuels, le forfait payant devient mathématiquement avantageux. L’économie réalisée dépasse alors le prix de l’abonnement.
| Type de compte | Frais mensuels | Limite de change gratuite | Idéal pour |
|---|---|---|---|
| Standard | 0 € | 1 000 € | Occasionnel |
| Premium | 7,99 € | Illimité (semaine) | Expatriés |
| Metal | 13,99 € | Illimité | Gros volumes |
Lecture d’une confirmation de transfert pour éviter les surprises
Apprenez à décrypter vos reçus numériques. Vérifiez le montant net reçu en baht thaïlandais par le destinataire. Les chiffres bruts sont souvent trompeurs.
Identifiez les frais d’émission et de réception locale. Les banques thaïlandaises prélèvent 200 à 500 THB à l’arrivée. Ces frais impactent les petits virements.
Ne validez jamais sans une garantie du montant final. La volatilité peut modifier le résultat. Exigez une transparence totale avant confirmation.
Comment garantir la sécurité et la rapidité de vos transactions ?
La maîtrise des coûts est essentielle, mais la rapidité et la protection de votre capital sont tout aussi cruciales en 2026.
Délais de réception entre virement classique et instantané
Les applications modernes livrent les fonds en quelques secondes seulement. À l’inverse, les banques traditionnelles prennent souvent trois à cinq jours ouvrés pour traiter l’opération. La différence de réactivité est donc majeure.

Plusieurs facteurs peuvent retarder vos fonds. Les jours fériés en Thaïlande et en France bloquent souvent les processus SWIFT classiques. Ces interruptions administratives allongent inutilement les délais de traitement bancaire.
Vous pouvez désormais envoyer et recevoir de l’argent en 5 minutes. Cette option optimise grandement vos transferts vers le Royaume.
Conformité réglementaire et vérification d’identité
Pour les montants importants, vous devrez fournir une pièce d’identité et un justificatif de domicile. C’est une obligation légale pour lutter contre le blanchiment. Préparez vos documents à l’avance pour éviter les blocages. Cette procédure KYC est systématique.
Les prestataires doivent être régulés par les autorités financières européennes et thaïlandaises. La Banque de Thaïlande et l’AMLO surveillent étroitement ces flux de devises. La sécurité de votre capital dépend directement de cet agrément officiel.
La vérification d’identité est un gage de sécurité indispensable pour protéger vos économies lors de transferts internationaux.
Suivi en temps réel et options d’annulation
Utilisez systématiquement les outils de tracking disponibles. La plupart des applications affichent l’étape exacte de votre argent. C’est rassurant pour l’expéditeur qui visualise le parcours des fonds en direct.
Soyez vigilant concernant l’annulation. Une fois les fonds envoyés sur le réseau local thaïlandais, il est presque impossible de faire marche arrière. La validation définitive rend la transaction irréversible immédiatement.
Vérifiez deux fois les coordonnées bancaires avant de cliquer. Une simple erreur peut coûter cher en frais de retour et engendrer des complications administratives.
3 conseils pratiques pour optimiser vos envois de fonds vers Bangkok
Pour finir, voici quelques astuces de terrain pour maximiser chaque euro envoyé vers le Royaume.
Gestion du timing face à la volatilité du Baht
Surveillez le cours du THB. Le Baht est une devise volatile. Utilisez des alertes de taux sur votre téléphone mobile.
Adoptez une stratégie d’achat. Transférez des sommes plus importantes quand l’euro est fort par rapport à la monnaie locale.
Consultez ce guide pour dépenser moins en 2026 et optimiser votre budget global.
Informations bancaires indispensables pour éviter les erreurs
Recensez les codes nécessaires. Le code SWIFT/BIC de la banque thaïlandaise est obligatoire. Le numéro de compte doit être précis à 100%.
Une erreur de saisie entraîne le retour des fonds avec des pénalités bancaires lourdes. Ces frais de rejet sont souvent élevés.
- Nom complet du bénéficiaire
- Code SWIFT de la banque
- Numéro de compte local
- Adresse de l’agence
Différences de traitement entre résidents et non-résidents
Distinguez les statuts. Les résidents fiscaux ont parfois des facilités pour justifier l’origine des fonds. Les touristes sont plus surveillés.
Utilisez des comptes multi-devises. Garder des euros sur un compte local permet de convertir au moment le plus opportun.
Lisez l’article Comment Ouvrir un Compte Bancaire en Thaïlande ? pour les détails administratifs.
Privilégiez les plateformes numériques comme Wise ou Revolut pour bénéficier du taux réel et réduire vos frais de transfert d’argent vers la Thaïlande face aux banques classiques. Comparez systématiquement les marges de change et les délais SWIFT pour sécuriser vos envois. Optimisez dès maintenant vos transactions afin de maximiser votre budget d’expatriation.
FAQ
Quel est le meilleur moyen pour transférer des fonds vers la Thaïlande en 2026 ?
En 2026, les plateformes numériques comme Wise et Revolut s’imposent comme les solutions les plus performantes. Wise est particulièrement recommandé pour sa transparence, appliquant le taux de change réel du marché avec des commissions variant généralement entre 0,5 % et 1 % du montant converti.
Revolut constitue une alternative solide, offrant des taux interbancaires compétitifs, notamment en semaine. Ces néo-banques surpassent largement les établissements traditionnels dont les frais fixes SWIFT, oscillant entre 15 et 40 €, ainsi que les marges sur le change, pénalisent lourdement les utilisateurs.
Quels sont les délais de réception pour un virement vers une banque thaïlandaise ?
Il n’existe pas de virement bancaire instantané entre la France et la Thaïlande au sens du réseau SEPA. Un virement classique via le réseau SWIFT nécessite généralement un délai de deux à cinq jours ouvrés, selon les banques intermédiaires impliquées.
Pour plus de célérité, les services spécialisés comme Wise permettent une réception des fonds en 1 à 2 jours ouvrés. Revolut peut également offrir des transferts extrêmement rapides, voire quasi instantanés dans certaines configurations, ce qui représente un gain de temps majeur par rapport aux circuits bancaires conventionnels.
Comment optimiser vos retraits d’espèces aux distributeurs automatiques en Thaïlande ?
Pour minimiser les coûts, vous devez impérativement choisir l’option « Without conversion » (sans conversion) lors de vos retraits en Thaïlande. Cela permet à votre émetteur de carte (Wise ou Revolut) de gérer le change à un taux avantageux, évitant ainsi les marges de 3 % à 5 % prélevées par les banques locales.
En 2026, les distributeurs thaïlandais appliquent des frais fixes par transaction, souvent compris entre 220 et 350 bahts. Il est donc mathématiquement préférable de retirer des sommes importantes en une seule fois (jusqu’à 20 000 ou 30 000 bahts) pour diluer l’impact de ces frais fixes sur le montant total.
Existe-t-il des solutions pour envoyer de l’argent liquide en urgence ?
Si vous devez mettre des fonds à disposition immédiate sans passer par un compte bancaire, les agences physiques comme Western Union ou MoneyGram demeurent les options de référence. Elles permettent un retrait en espèces dans un vaste réseau de bureaux à travers le pays.
Toutefois, sachez que cette commodité a un coût. Les frais de service et les marges sur les taux de change y sont nettement plus élevés que sur les plateformes en ligne. Ces solutions doivent être réservées aux situations d’urgence ou aux personnes ne disposant pas d’outils numériques.
Où obtenir le meilleur taux de change pour vos billets en euros ?
Pour le change manuel, privilégiez les bureaux spécialisés comme SuperRich à Bangkok ou T.T. Currency Exchange à Pattaya. Ces enseignes offrent des taux très proches du cours interbancaire, bien supérieurs à ceux pratiqués dans les aéroports ou les agences bancaires classiques.
Notez qu’il est préférable de présenter des grosses coupures (billets de 100 € ou 200 €) en excellent état pour bénéficier des meilleurs tarifs. La présentation de votre passeport original est une obligation légale pour toute opération de change en Thaïlande.
Quelles sont les obligations réglementaires pour les transferts de montants importants ?
Dans le cadre de la lutte contre le blanchiment d’argent, les prestataires exigent des procédures de vérification d’identité dites KYC (Know Your Customer). Pour des sommes conséquentes, vous devrez fournir une pièce d’identité valide et parfois un justificatif de domicile ou de provenance des fonds.
Il est crucial de préparer ces documents à l’avance pour éviter tout blocage administratif. Par ailleurs, si vous résidez plus de 180 jours par an en Thaïlande, vous devenez résident fiscal, et les fonds rapatriés peuvent être soumis à la législation fiscale locale.


