

Un Français installé en Thaïlande peut voir sa succession taxée par deux pays. Les règles françaises et thaïlandaises ne se recoupent pas toujours.
Reste à savoir quel impôt touche quels biens. Dans cet article, on voit quels droits s’appliquent, quelle loi règle la succession et quoi faire avant le décès.
Qui impose quoi quand un expatrié français meurt en Thaïlande ?
Deux systèmes fiscaux peuvent donc jouer en même temps. La France suit le domicile fiscal du défunt. La Thaïlande suit la situation des biens et le domicile au sens de l’immigration.
Le critère de résident fiscal, qui compte les jours passés en Thaïlande, ne remplace pas ce domicile. Pour voir comment la succession d’un expatrié est gérée sur place, voyez succession en Thaïlande pour un expatrié.
L’impôt successoral thaïlandais : seuil, taux et biens visés
Seuil et taux applicables
En Thaïlande, chaque bénéficiaire paie l’impôt seulement sur la part qui dépasse 100 millions de bahts, soit environ 2,6 millions d’euros. Ce montant compte tout ce qu’il reçoit d’un même défunt, dettes reprises déduites.
Le taux dépend du lien avec le défunt. Il est de 5 % pour les enfants et les parents, et de 10 % pour les autres.
Le conjoint survivant est exonéré. Un frère ou un ami paie donc deux fois plus qu’un enfant.
Biens concernés
Deux textes définissent les biens visés, et il faut garder les pièces qui les prouvent. Pour protéger un immeuble, examiner l’usufruit thaïlandais avant tout décès.
| Critère | Loi thaïlandaise | Règlement ministériel |
|---|---|---|
| Immeubles | Les immeubles | Situés en Thaïlande |
| Titres | Relevant de la loi sur les valeurs mobilières | Émis par une entité de droit thaïlandais |
| Dépôts et sommes | Que le défunt pouvait réclamer | Détenus en Thaïlande |
| Véhicules | Immatriculés | Immatriculés en Thaïlande |
Ce que la France peut réclamer sur la succession
Domicile du défunt
Tout dépend du domicile fiscal du défunt. S’il était en France, la France peut imposer tous les biens transmis, en France comme à l’étranger, donc aussi ceux situés en Thaïlande.
Pour savoir ce qui établit ce domicile, il faut lire le guide sur la fiscalité du visa DTV en Thaïlande.
Domicile des héritiers
Si l’héritier était fiscalement domicilié en France au moins six des dix années avant le décès, la France peut taxer les biens reçus, français ou étrangers, selon ce calcul :
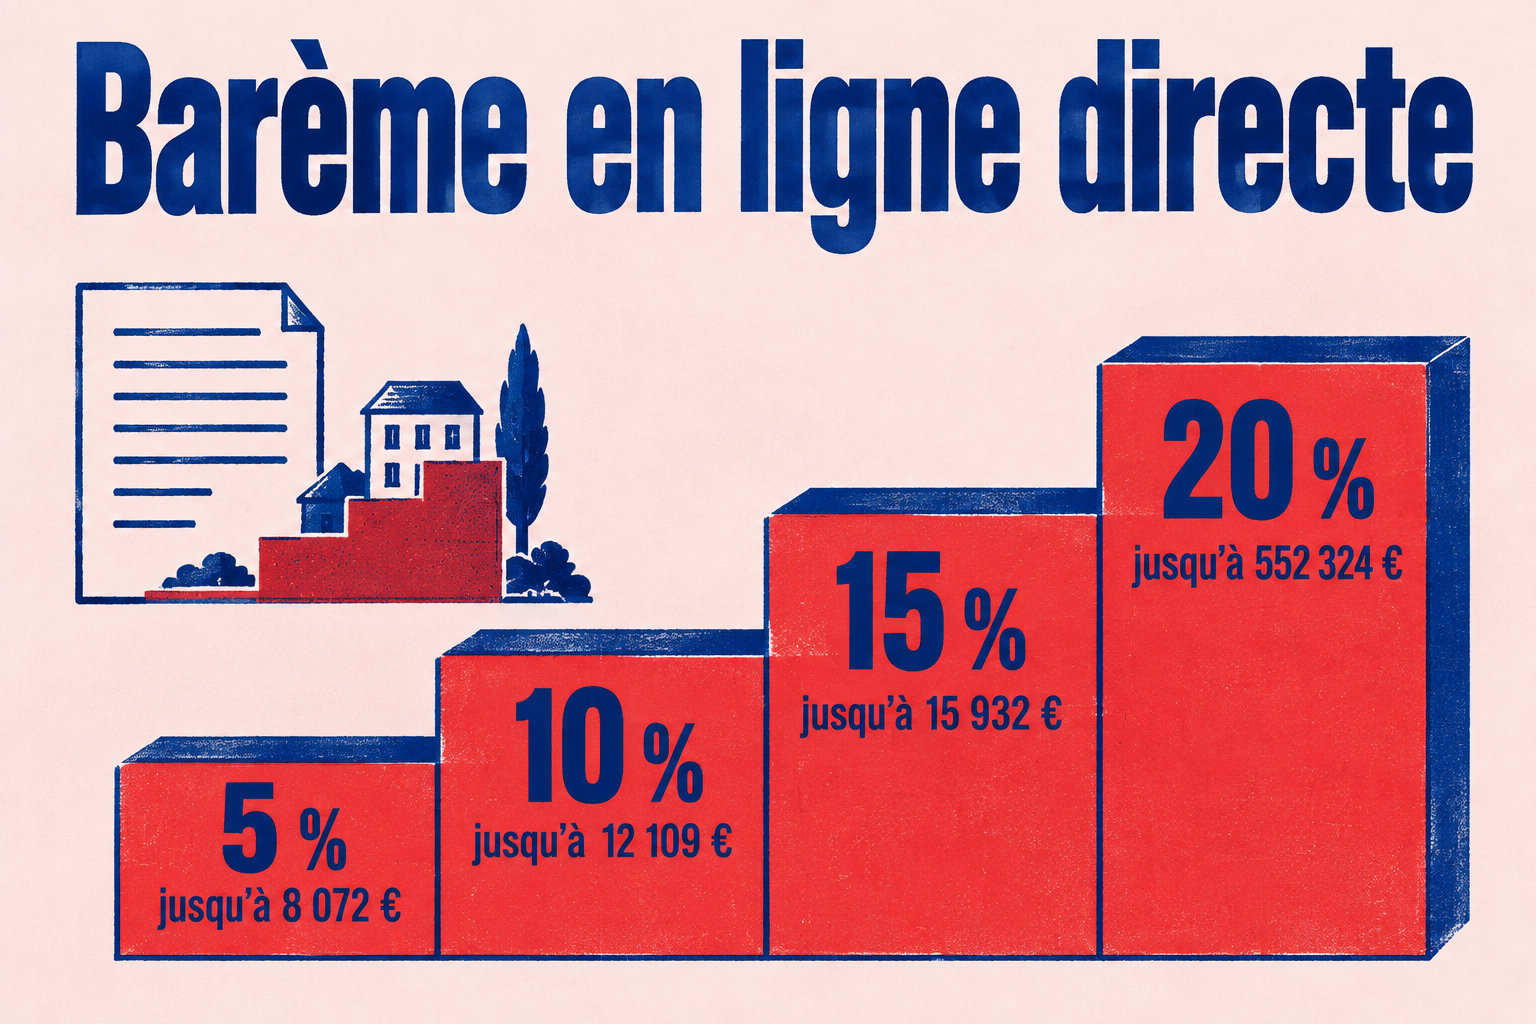
- On déduit l’abattement de 100 000 € par enfant, père ou mère, réduit des donations reçues du défunt sur quinze ans.
- On applique le barème progressif, de 5 % à 45 % au-delà de 1 805 677 €.
- Chaque tranche n’est taxée qu’à son propre taux.
Quelle loi s’applique à la succession en Thaïlande ?
Immeubles et biens meubles
Un immeuble situé en Thaïlande suit toujours la loi thaïlandaise, même si le défunt vivait en France. Pour un bien meuble, c’est le lieu du domicile au jour du décès qui compte.
Selon la loi thaïlandaise, le domicile est le lieu de la résidence principale.
Si elle est en Thaïlande, la loi thaïlandaise règle les meubles ; si elle est en France, ce sont les règles françaises. Il faut savoir où elle se trouve avant le décès.
Héritiers légaux et testament
En l’absence de testament valide, six catégories d’héritiers passent dans cet ordre : les descendants, les parents, les frères et sœurs germains, les frères et sœurs consanguins ou utérins, les grands-parents, puis les oncles et tantes.
Le testament écrit ordinaire doit être daté et signé devant deux témoins présents ensemble, qui signent aussi. Le testament holographe, écrit, daté et signé entièrement de la main du testateur, n’en demande pas.
Pour un document local, voir testament à prévoir dès l’achat.
Y a-t-il une convention fiscale entre la France et la Thaïlande pour les successions ?
La convention fiscale franco-thaïlandaise, signée le 27 décembre 1974, porte sur les impôts sur les revenus et l’évasion fiscale. Elle ne règle pas les droits de succession. Il faut donc examiner séparément les règles françaises et thaïlandaises.
Chaque bien et chaque bénéficiaire se traite à part. Pour les impôts sur les revenus rapatriés, voyez optimisation fiscale en Thaïlande pour les expatriés. Pour la double imposition, voyez la convention fiscale entre la France et la Thaïlande.
Que préparer avant le décès pour transmettre ses biens
Inventaire des actifs
Il faut dresser une liste séparée pour la France et pour la Thaïlande. Elle recense les immeubles, les comptes, les titres, les véhicules, les dettes et les donations déjà faites.
Pour les immeubles thaïlandais, il faut regarder le détail des frais et taxes d’achat en Thaïlande. Pour chaque bien, il faut garder les actes de propriété, les relevés bancaires et les papiers d’immatriculation des véhicules.
Testament et désignation d’un administrateur
Un testament thaïlandais ordinaire se signe devant deux témoins présents ensemble. Un testament entièrement écrit, daté et signé à la main peut se faire sans témoin.
Le testament peut nommer un administrateur. Mais le tribunal thaïlandais doit le désigner pour qu’il gère les biens situés en Thaïlande. Sans cette désignation, il n’a pas le pouvoir d’agir sur ces biens.
Vérification des domiciles fiscaux
Il faut suivre quatre points avant le décès :
- le foyer ou le séjour principal, en France
- l’activité professionnelle exercée en France
- le centre des intérêts économiques, c’est-à-dire là où se trouvent les revenus et les biens
- les jours passés en Thaïlande chaque année, sachant que le seuil de résidence fiscale thaïlandaise est de 180 jours au total pendant l’année fiscale
Quelles démarches et quels délais après un décès ?
En Thaïlande, un héritier ou une personne intéressée demande au tribunal de nommer un administrateur. Un avis est publié, et les personnes concernées peuvent s’y opposer avant l’audience.
Dans une succession simple, sans contestation et avec un testament thaïlandais, le certificat arrive souvent en quatre à six mois. Le transfert des biens prend ensuite deux à six mois de plus.
Côté France, la déclaration à la Recette des Non-Résidents se dépose dans les douze mois du décès, avec les droits à payer. Pour les loyers d’un bien en Thaïlande, il faut d’abord regarder les règles sur les revenus fonciers.
Une succession peut être taxée en France et en Thaïlande, et chaque bien suit sa propre règle. Il faut donc regarder pays par pays et bien par bien.
Le prochain pas consiste à dresser la liste de ses biens dans les deux pays, puis à la faire examiner par un notaire français et un avocat thaïlandais.
Foire aux questions
Quel est l’abattement applicable en ligne directe en France ?
En ligne directe, l’abattement est de 100 000 € par enfant, par père ou par mère. Il s’applique avant le calcul des droits, si bien que seule la part de l’héritage qui dépasse ce montant est taxée.
Le paiement des droits de succession français peut-il être échelonné ?
Oui, on peut demander à payer les droits en plusieurs fois, en faisant la demande au moment du dépôt de la déclaration. Ce paiement fractionné se fait sous réserve de garanties exigées et des intérêts applicables.
Une donation de son vivant réduit-elle l’impôt successoral thaïlandais ?
Non, pas en tant que telle : une donation n’est pas un héritage reçu au décès. Il faut donc faire vérifier son traitement fiscal thaïlandais avant de transmettre le moindre bien.
Faut-il un notaire en Thaïlande pour rédiger un testament ?
Non. Le testament thaïlandais ordinaire peut être rédigé par la personne elle-même, sans notaire.
Il suffit qu’il soit daté et signé devant deux témoins présents ensemble, qui signent à leur tour. Pour éviter une erreur de forme, un avocat thaïlandais peut le relire.
.wwc { –wwc-primary: #cf022b; }