

L’essentiel à retenir : Bangkok offre une rentabilité nette stable entre 4 % et 6 %, portée par une demande locative constante. Si Sukhumvit et Silom garantissent une sécurité patrimoniale, le quartier d’Udomsuk se distingue par des rendements potentiels de 15 % à 20 %. La proximité immédiate des lignes BTS et MRT demeure le facteur déterminant pour minimiser la vacance locative.
Le marché immobilier de Bangkok affiche des rendements locatifs nets stables oscillant entre 4 % et 6 % par an, portés par une demande constante des expatriés et des cadres locaux. Face à l’immensité de la métropole, sélectionner un emplacement stratégique devient complexe pour éviter une vacance locative prolongée.
Cet article analyse les zones les plus performantes pour investir immobilier bangkok quartiers rentables afin de sécuriser votre capital. Nous faisons le point sur les opportunités concrètes, des piliers historiques aux extensions de transport en plein essor.
- Investir dans l’immobilier à Bangkok : les fondamentaux de la rentabilité
- Quartiers historiques et valeurs sûres : Sukhumvit et Silom
- Zones à haut rendement : les opportunités de Udomsuk et au-delà
- Règles de propriété : condominiums et baux pour étrangers
- Coûts annexes et fiscalité pour l’investisseur étranger
- Gestion locative et optimisation des revenus à distance
- Stratégies de revente et liquidité du bien immobilier
Investir dans l’immobilier à Bangkok : les fondamentaux de la rentabilité
Le rendement locatif net à Bangkok oscille généralement entre 4% et 6% pour les condominiums proches du BTS. Sukhumvit et Silom restent des piliers sécurisés, tandis que les extensions de lignes dopent les secteurs périphériques comme Udomsuk. Mais attention, tout dépend de la distinction entre rendement brut et net.
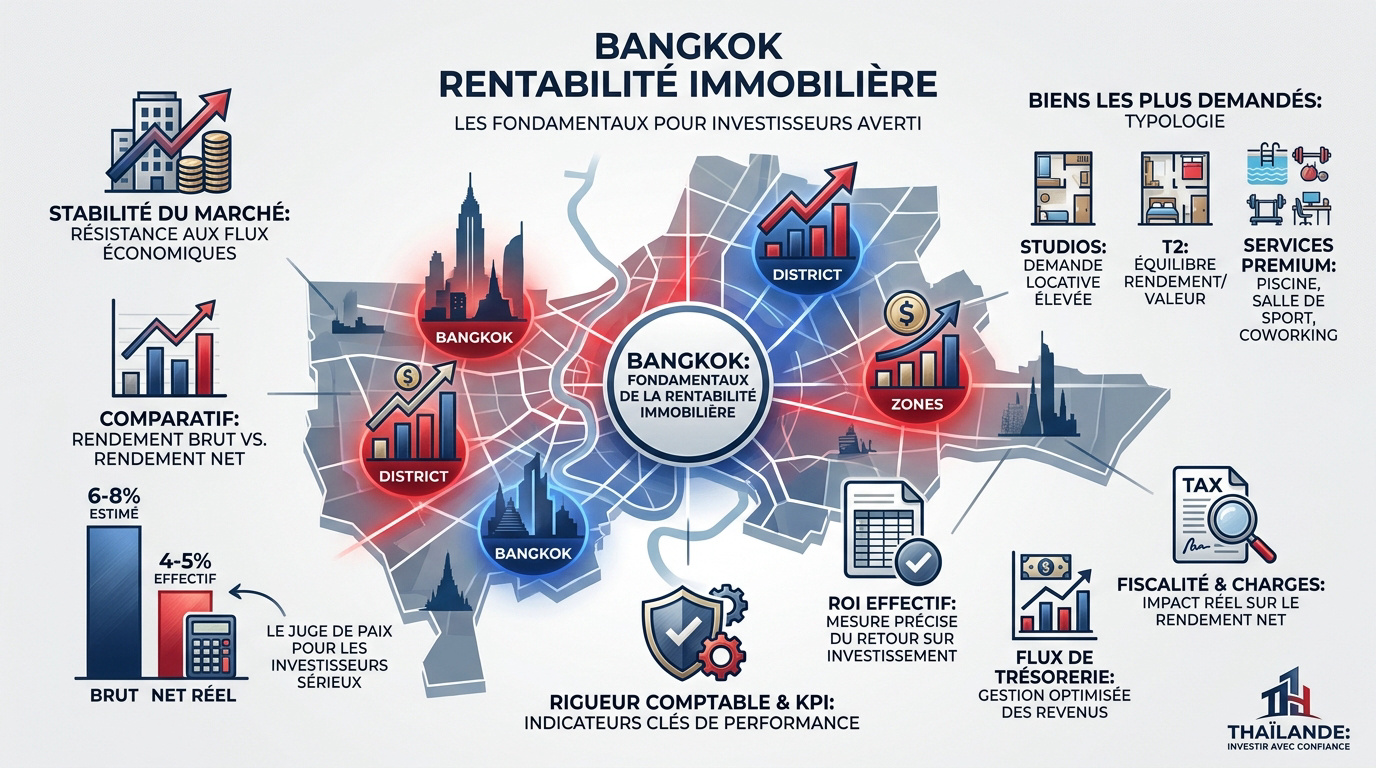
Rendement brut vs rendement net réel
Le rendement brut se calcule simplement sur le loyer annuel perçu par rapport au prix d’achat. Pour obtenir votre rendement locatif net, vous devez déduire les charges de copropriété et les frais de gestion. Cette approche réaliste évite les mauvaises surprises financières lors de votre bilan annuel.
Le ROI effectif constitue l’indicateur de performance clé pour valider la pertinence de votre acquisition locale. Il intègre tous les coûts opérationnels réels pour refléter la véritable rentabilité de votre patrimoine immobilier à Bangkok.
Le rendement net réel est le seul juge de paix pour un investisseur sérieux en Thaïlande, loin des promesses marketing des brochures.
Une rigueur comptable initiale est donc indispensable. Elle garantit la viabilité de votre projet sur le long terme.
Stabilité du marché face aux flux économiques
Les prix à Bangkok démontrent une résilience remarquable malgré les cycles politiques ou économiques mondiaux. Vous constaterez que l’immobilier en Thaïlande se porte bien, porté par une demande intérieure solide et une attractivité internationale constante.
La capitale offre une stabilité supérieure aux stations balnéaires, car elle dépend moins des fluctuations saisonnières du tourisme. C’est un marché de résidence principale et d’affaires.
Historiquement, le prix au mètre carré progresse de manière constante, notamment dans les zones centrales comme Lumpini ou Sukhumvit. Les infrastructures modernes soutiennent cette valorisation continue.
La solidité structurelle de la demande locale rassure les investisseurs. Les cadres thaïlandais et expatriés maintiennent une pression locative élevée.
Typologie des biens les plus demandés
Les jeunes actifs urbains privilégient massivement les surfaces fonctionnelles proches des transports en commun. Les studios et T2 représentent le cœur du marché locatif actuel pour cette cible dynamique.
Ces petites surfaces offrent souvent une meilleure rentabilité au mètre carré que les grands appartements familiaux. Elles limitent aussi les risques de vacance prolongée grâce à une rotation plus fluide.
- Piscine à débordement
- Salle de sport moderne
- Espace de coworking
Ces services haut de gamme sont devenus des standards indispensables pour attirer les locataires de qualité. Ils justifient des loyers plus élevés et stabilisent votre taux d’occupation annuel.
Quartiers historiques et valeurs sûres : Sukhumvit et Silom
Après avoir posé les bases financières, il convient d’explorer les zones géographiques qui garantissent une demande pérenne, à commencer par les axes historiques.
Sukhumvit et le profil des expatriés
Phrom Phong et Thonglor dominent le marché haut de gamme. Vous pouvez consulter ce guide sur la location à Sukhumvit pour comparer les prix. Ces secteurs restent des références absolues.
La zone concentre la majorité des écoles internationales renommées. Les services de santé et les centres commerciaux facilitent le quotidien. Cette densité infrastructurelle attire massivement les familles étrangères.
L’axe Sukhumvit assure un flux locatif ininterrompu toute l’année. La vacance y est rare pour les biens récents. C’est un choix pragmatique pour sécuriser vos revenus.
Les communautés japonaise et occidentale y sont très ancrées. Elles privilégient les condominiums de luxe.
Silom et Sathorn : le cœur financier stable
Le quartier d’affaires attire principalement des cadres supérieurs et des experts financiers. Ces locataires disposent de revenus élevés et stables. Ils recherchent la proximité immédiate de leurs bureaux. La demande y est donc particulièrement solvable et exigeante.
Le foncier disponible devient une denrée rare dans ce centre névralgique. Les nouvelles constructions sont limitées par le manque de terrains. Cette rareté soutient mécaniquement la valeur de vos actifs immobiliers.
La présence d’institutions bancaires et d’ambassades stabilise les prix du marché. Les crises sectorielles impactent moins cette zone. La demande institutionnelle garantit une pérennité à votre investissement locatif.
Ces adresses historiques bénéficient d’un prestige inégalé. Elles symbolisent la réussite sociale.
Impact du BTS et du MRT sur la vacance locative
La proximité immédiate du métro réduit drastiquement les périodes sans locataire. Un accès rapide au transport est le critère numéro un. Pour anticiper, analysez l’ investissement immobilier à Bangkok en 2026 et ses évolutions.
Les stations comme Asok, Sala Daeng ou Chong Nonsi sont les plus valorisantes. Elles connectent les lignes majeures du réseau urbain. Elles constituent des points névralgiques pour la valorisation foncière.
La règle d’or impose de choisir un bien à moins de 500 mètres. Au-delà, l’attractivité locative chute sensiblement pour les actifs. La marche sous la chaleur reste un frein majeur.
Une bonne connexion garantit une revente rapide et fluide. La liquidité est optimale.
Zones à haut rendement : les opportunités de Udomsuk et au-delà
Si les quartiers centraux rassurent, les investisseurs en quête de rendements plus agressifs se tournent désormais vers les nouvelles frontières urbaines.
Udomsuk et le pari du petit budget
Vous trouvez des opportunités immobilières abordables en périphérie. Un ticket d’entrée à 500 000 THB reste possible. Prévoyez un budget identique pour la rénovation complète.
Le rendement annuel oscille entre 15 % et 20 %. Ces chiffres dépassent largement les performances du centre-ville. La rentabilité nette devient alors très attractive.
La classe moyenne thaïlandaise cible ce secteur. Ce sont des actifs locaux en quête de modernité. Ils privilégient la proximité du métro BTS.
Les loyers modérés assurent une occupation constante. La demande locative reste stable toute l’année.
Thonglor et Ekkamai : luxe et plus-value
Ces quartiers vibrent grâce à une vie nocturne intense et des centres commerciaux comme EmQuartier. Pour réussir, consultez les meilleurs endroits pour investir dans l’immobilier en Thaïlande. Le dynamisme commercial y est exceptionnel.
La valorisation du capital s’annonce solide à moyen terme. La rareté des grandes unités soutient les prix.
Des promoteurs proposent des duplex de 250 m² non meublés. Les prestations incluent souvent piscines et jardins privatifs.
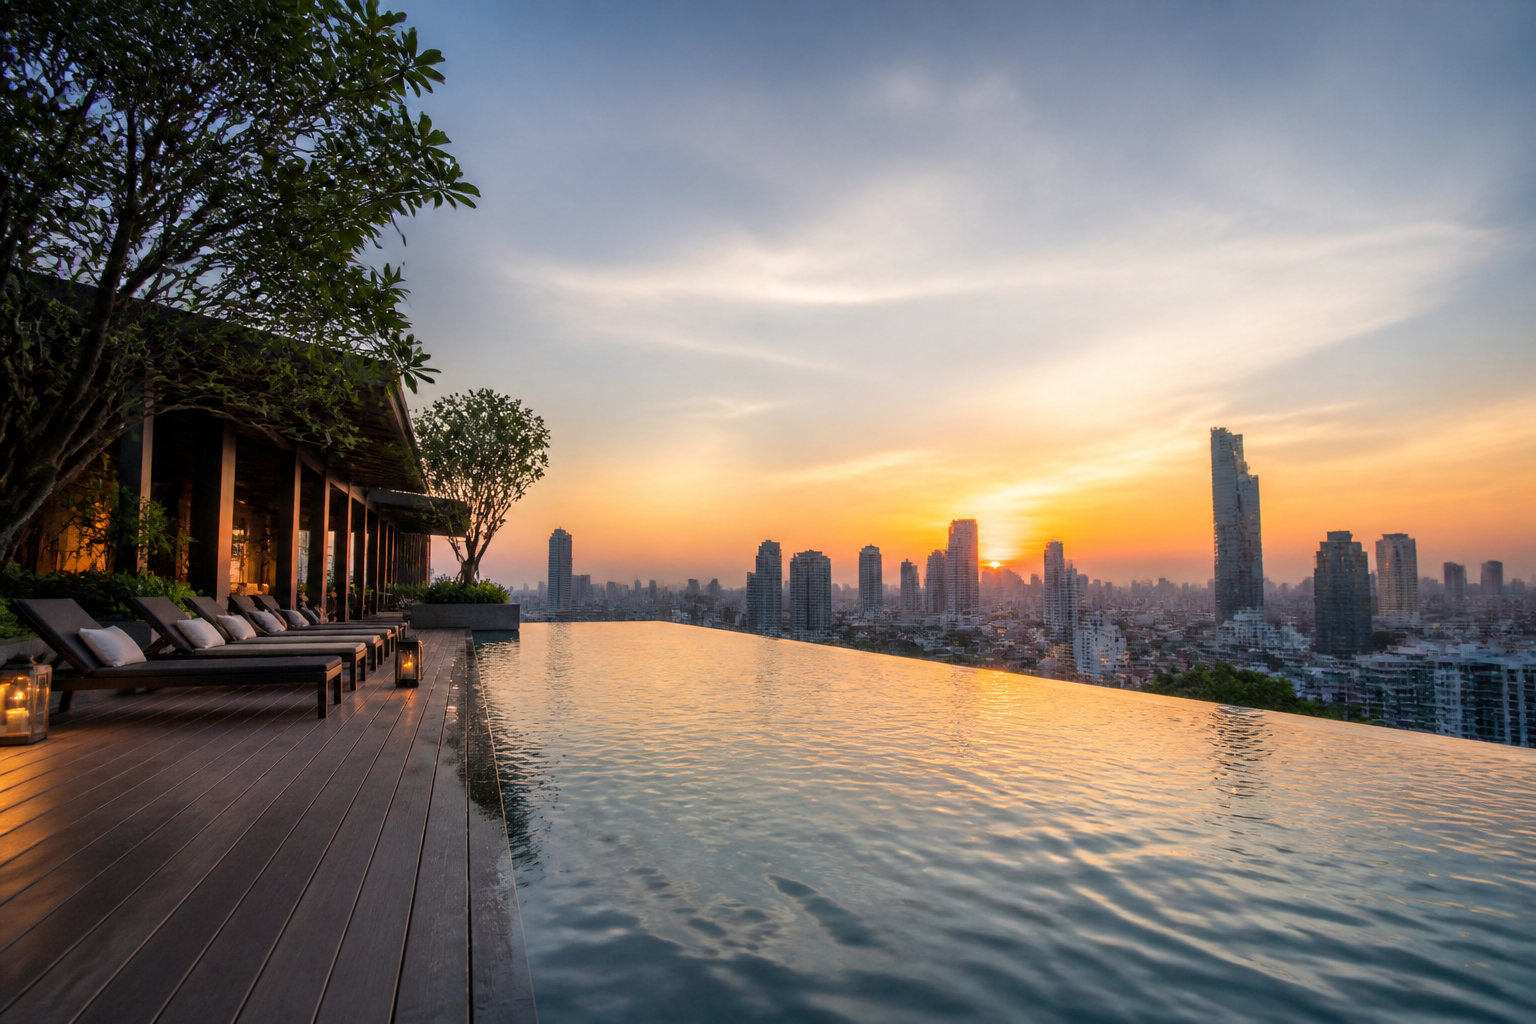
L’aspect trendy attire les expatriés aisés. C’est le cœur chic de Bangkok.
Projets d’infrastructures futurs et valorisation
Les lignes Jaune et Grise modifient la donne géographique. L’accessibilité renforcée booste immédiatement la valeur foncière. Anticipez ces ouvertures pour maximiser vos gains.
| Quartier | Ligne de métro | Statut projet | Potentiel valorisation |
|---|---|---|---|
| Udomsuk | BTS Sukhumvit | Opérationnel | Stable / Élevé |
| Bang Na | Ligne Argentée | En projet | Fort |
| Ram Khamhaeng | Ligne Orange | En construction | 8 % à 18 % |
| On Nut | BTS Sukhumvit | Opérationnel | Modéré |
Ram Khamhaeng et Min Buri connaissent une gentrification rapide. Les prix au mètre carré y grimpent vite.
L’extension du réseau déplace le centre économique. La croissance géographique crée de nouveaux pôles rentables.
Règles de propriété : condominiums et baux pour étrangers
La rentabilité géographique ne doit pas faire oublier le cadre légal strict qui régit l’acquisition par les non-résidents.
Loi sur les condominiums et quota étranger
La loi thaïlandaise limite la possession étrangère à 49% de la surface totale d’un immeuble. Vous devez vérifier que votre unité s’inscrit dans ce quota. Consultez ce guide pour acheter un appartement en Thaïlande.
Le transfert des fonds doit impérativement provenir de l’étranger en devises. Un formulaire FET est requis pour l’enregistrement. Ce document prouve l’origine licite de votre investissement financier.
La pleine propriété vous octroie un titre définitif. Vous disposez d’une jouissance totale du bien. La revente et la location sont libres de toute contrainte temporelle.
Le titre officiel est le Chanote. C’est l’acte de propriété le plus sécurisé.
Le bail emphytéotique comme alternative
Le Leasehold constitue un contrat de location longue durée. Cette option est fréquente pour les villas ou les terrains. Vous pouvez consulter les différences entre louer ou acheter en Thaïlande. C’est une alternative légale solide.
Vous possédez un droit d’usage complet sur le bien. Cependant, vous ne détenez pas la propriété foncière. Le terrain reste officiellement la propriété d’un ressortissant thaïlandais.
La durée standard est fixée à 30 ans. Le contrat doit être enregistré au Land Department. Cela sécurise juridiquement votre droit d’occupation durant toute la période.
Des renouvellements sont possibles. Prévoyez des clauses contractuelles explicites.
Pièges juridiques et vérification des titres
Une due diligence rigoureuse est l’assurance vie de votre capital immobilier en Asie du Sud-Est.
Les avocats locaux sont indispensables pour valider les contrats. Ils vérifient l’authenticité des titres fonciers. Leur expertise évite les erreurs administratives coûteuses lors du transfert.
Méfiez-vous des promesses de rendements garantis trop alléchantes. Ces offres cachent parfois des prix de vente surévalués. La réalité du marché locatif reste votre seul indicateur fiable.
Vérifiez le Chanote original. Contrôlez l’historique des transactions au verso.
Coûts annexes et fiscalité pour l’investisseur étranger
Au-delà du prix d’achat, la maîtrise des coûts opérationnels et fiscaux détermine la viabilité de votre projet à long terme.
Frais de transfert et taxes à l’achat
Vous devez répartir les taxes au Land Department lors de l’acquisition. Ces frais de transfert s’élèvent généralement à 2 % de la valeur estimée du bien par les autorités thaïlandaises.
Le droit d’enregistrement s’applique également selon la nature du contrat. La taxe de timbre est exigée si la taxe spécifique sur les entreprises ne s’applique pas lors de la transaction.
Des frais spécifiques s’ajoutent pour les baux de longue durée. Ils représentent 1,1 % du loyer total sur la période du contrat.
Ces coûts sont souvent partagés entre vous et le vendeur. Vérifiez bien votre contrat.
Fiscalité sur les revenus locatifs pour non-résidents
La Thaïlande applique une retenue à la source sur vos loyers. Le taux varie entre 10 % et 15 % selon la province. Vous pouvez investir en Thai Baht avec confiance grâce à cette fiscalité prévisible.
Des conventions fiscales internationales existent, notamment avec la France. Elles permettent d’éviter la double imposition sur vos revenus.
Vous devez effectuer une déclaration locale annuelle. Un gestionnaire professionnel peut simplifier ces démarches administratives pour vous.
La taxe est prélevée directement par le gestionnaire. C’est le principe de la retenue.
Charges d’entretien et fonds de réserve
Les CAM fees couvrent l’entretien des parties communes. Vous payez ces charges mensuellement selon la surface de votre logement.
L’utilité du Sinking Fund est de financer les gros travaux. C’est une réserve d’argent pour les rénovations majeures futures.
Le budget annuel de maintenance technique dépend des équipements. Prévoyez une somme pour les réparations courantes de votre climatisation.
Ces provisions financières garantissent la valeur de votre bien. Ne les négligez jamais.
Gestion locative et optimisation des revenus à distance
Une fois le bien acquis, la mise en place d’une gestion efficace est le dernier maillon pour transformer votre actif en revenu passif.
Location touristique vs baux longue durée
La rentabilité varie selon le modèle choisi. Les baux classiques offrent entre 4 % et 6 % de rendement. Vous pouvez consulter ce guide pour louer un appartement à Bangkok en 2026.
La loi thaïlandaise encadre strictement les séjours courts. Louer pour moins de trente jours nécessite une licence hôtelière spécifique. Sans ce document, l’activité reste illégale dans la majorité des copropriétés.
Les rotations fréquentes accélèrent l’usure du mobilier. Les déménagements répétés et l’usage intensif dégradent rapidement vos équipements intérieurs.
Privilégiez le bail annuel. Cela garantit des revenus stables et prévisibles.
Externalisation de la gestion à distance
Les agences spécialisées prennent en charge la recherche de locataires et les visites. Elles rédigent les contrats et assurent le suivi technique quotidien. Une bonne gestion locative préserve l’état de votre patrimoine immobilier sans nécessiter votre présence.
L’agence encaisse les loyers pour votre compte. Elle produit des rapports réguliers sur la performance financière de votre investissement.
Les honoraires de gestion mensuelle oscillent généralement entre 5 % et 15 % du loyer. La mise en location coûte souvent un mois de loyer.
Déléguer assure votre sérénité. C’est un choix stratégique payant.
Méthode pour minimiser la vacance locative
Utilisez les portails immobiliers locaux pour diffuser vos annonces. Ciblez précisément les réseaux sociaux fréquentés par la communauté des expatriés actifs.
Valorisez votre bien avec des outils simples :
- Photos professionnelles mettant en avant la luminosité.
- Home staging sobre pour plaire au plus grand nombre.
- Réactivité immédiate aux demandes de renseignements reçues.
Analysez les prix du marché pour fixer un loyer cohérent. Un tarif trop élevé fait fuir les profils sérieux et allonge la vacance.
Un locataire satisfait reste plus longtemps. La fidélisation réduit vos frais.
Stratégies de revente et liquidité du bien immobilier
L’investissement n’est complet que lorsque la stratégie de sortie est clairement définie et sécurisée.
Neuf vs ancien : le dilemme du marché
La revente en pré-vente permet de capter la hausse des prix avant livraison. À l’inverse, l’existant offre des revenus immédiats. Le choix dépend de votre besoin de liquidité rapide.
Les condominiums vieillissants subissent souvent une dépréciation marquée. Les coûts de maintenance augmentent avec le temps. Cela peut réduire votre marge nette lors d’une transaction future sur le marché secondaire.
La qualité de la gestion et l’entretien des parties communes maintiennent la valeur. Un immeuble bien tenu attire toujours plus d’acheteurs potentiels.
L’emplacement premium reste la meilleure garantie. La proximité du métro sécurise votre capital.
Anticiper la sortie et le rapatriement des fonds
Le transfert de fonds vers l’étranger nécessite une rigueur administrative stricte. Vous devez fournir le nom du bénéficiaire et les codes bancaires. Les banques vérifient systématiquement l’origine des capitaux. Une approbation préalable est requise pour les montants importants.
Le document Foreign Exchange Transaction (FET) est indispensable. Ce certificat prouve que l’argent est entré en Thaïlande en devises étrangères.
La taxe sur les bénéfices s’applique lors de la vente. Une retenue à la source de 15 % peut concerner certains transferts sortants.
Conservez précieusement tous les documents originaux. Ils valident la légalité de votre opération financière.
Sélection des promoteurs pour sécuriser l’actif
Privilégiez les groupes cotés en bourse comme Land & Houses ou Sansiri. Leur transparence financière garantit le respect des délais. La solidité de leur bilan limite les risques de faillite.
Choisir un promoteur de renom en Thaïlande, c’est acheter une assurance contre les vices cachés et les retards.
Les malfaçons structurelles représentent un risque financier majeur. Un promoteur peu scrupuleux peut utiliser des matériaux de basse qualité pour réduire ses coûts.
Étudiez l’historique des réalisations passées. Visitez d’anciens projets pour juger du vieillissement des bâtiments.
Pour réussir votre projet, privilégiez la stabilité de Sukhumvit et Silom ou le haut rendement d’Udomsuk, tout en sécurisant votre quota étranger. En anticipant les frais de transfert et en déléguant la gestion locative, vous transformerez ces opportunités en revenus passifs pérennes. Saisissez dès maintenant ces quartiers rentables pour bâtir votre patrimoine à Bangkok.
FAQ
Quel rendement locatif net peut-on espérer pour un condominium à Bangkok en 2024 ?
Pour l’année 2024, le rendement locatif moyen d’un condominium à Bangkok se stabilise entre 4 % et 6 %. Cette performance, bien que plus modérée que dans certaines zones balnéaires, se distingue par une stabilité accrue de la demande locative, limitant ainsi les risques de vacance prolongée.
Pour obtenir votre rendement locatif net réel, vous devez impérativement déduire les charges opérationnelles. Celles-ci incluent les frais de gestion locative, généralement compris entre 10 % et 15 %, les taxes foncières, ainsi que les provisions pour l’entretien technique de votre bien.
Quels sont les leviers essentiels pour optimiser la rentabilité de votre investissement ?
L’optimisation de votre profitabilité repose prioritairement sur le choix stratégique de l’emplacement. Privilégiez les quartiers centraux comme Sukhumvit, Sathorn ou Silom, ou les zones à fort potentiel comme Udomsuk. La proximité immédiate (moins de 500 mètres) des réseaux de transport BTS et MRT demeure le facteur déterminant pour garantir un taux d’occupation élevé.
Par ailleurs, l’adoption d’une gestion locative professionnelle permet d’ajuster dynamiquement vos tarifs et de sécuriser vos revenus à distance. Enfin, anticiper les futurs projets d’infrastructures, tels que l’extension des lignes de métro, constitue un levier puissant pour favoriser la valorisation de votre capital sur le long terme.
Quelles sont les règles juridiques pour un étranger souhaitant acheter à Bangkok ?
En vertu de la loi thaïlandaise, vous pouvez acquérir un condominium en pleine propriété (freehold), à condition que la part détenue par des étrangers n’excède pas 49 % de la surface totale de l’immeuble. Il est impératif que les fonds utilisés pour cet achat proviennent de l’étranger et fassent l’objet d’un certificat de transfert de devises (FET).
Pour les biens incluant du terrain, comme les villas, la pleine propriété foncière est interdite aux non-résidents. La solution standard consiste alors à contracter un bail emphytéotique (leasehold) d’une durée initiale de 30 ans. Dans tous les cas, la réalisation d’une due diligence rigoureuse par un avocat local est indispensable pour sécuriser votre titre de propriété.
Pourquoi le quartier d’Udomsuk représente-t-il une opportunité spécifique ?
Udomsuk se positionne comme une zone attractive pour les investisseurs disposant d’un budget modéré. Avec un investissement total estimé aux alentours de 1 000 000 THB (incluant l’acquisition et la rénovation), il est possible de capter la demande croissante de la classe moyenne thaïlandaise souhaitant résider à proximité du BTS.
Ce secteur permet de viser des rendements annuels nets particulièrement compétitifs, pouvant atteindre 15 à 20 % dans certaines configurations spécifiques. Cette zone périphérique offre ainsi une alternative rentable aux quartiers centraux dont les prix au mètre carré sont nettement plus élevés.