

Un loyer perçu pour un bien situé en Thaïlande peut être imposé dans les deux pays.
Tu veux savoir si tu dois le déclarer en France, et sur quel formulaire ?
Dans cet article, on va voir quoi déclarer en France, comment ces loyers sont imposés et quels formulaires remplir, que le bien soit loué vide ou meublé.
Qu’est-ce qu’un revenu foncier de source thaïlandaise ?
Un revenu foncier de source thaïlandaise, c’est le loyer d’un bien situé en Thaïlande. L’article 6 de la convention franco-thaïlandaise donne à la Thaïlande le droit d’imposer ce revenu : loyers, fermages et revenus de l’exploitation directe du bien.
Pour savoir comment la France corrige cette double imposition, voyez le guide pratique sur la double imposition franco-thaïlandaise.
Les loyers et la vente ne suivent pas les mêmes règles. Les loyers sont des revenus réguliers. Le gain de vente est une plus-value, et c’est l’article 13 qui le traite.
Si tu vends le bien, la Thaïlande peut taxer ce gain, car le bien se trouve sur son territoire. Mais ça ne te dispense pas de déclarer la vente en France.
Qui doit déclarer ses loyers thaïlandais en France ?
Tu dois déclarer tes loyers thaïlandais en France si tu es résident fiscal français. Un seul de ces critères suffit : ton foyer ou ton séjour principal en France, ton activité principale, ou le centre de tes intérêts économiques.
Une convention fiscale peut attribuer la résidence à la Thaïlande, et dans ce cas la règle change pour toi. Pour vérifier ta situation, consulte la convention fiscale franco-thaïlandaise.
Deux cas limites demandent ton attention :
- Si tu pars en cours d’année, déclare sur la 2042 les loyers reçus du 1er janvier à ton départ.
- Après ce départ, les revenus de source française vont sur la 2042-NR.
- Un loyer thaïlandais exonéré en France reste à déclarer s’il sert à calculer le taux appliqué à tes autres revenus imposables.
Déclarer ses loyers thaïlandais en France : les étapes
Pour les loyers d’un bien en Thaïlande, la première déclaration à ouvrir est la déclaration de revenus. Tu y ajoutes la 2047, l’annexe des revenus encaissés à l’étranger, quand tu es domicilié en France.
La 2047 comporte un cadre consacré aux revenus fonciers étrangers. Pour un bien loué vide, c’est dans ce cadre que tu portes les loyers thaïlandais.
Pour reporter tes loyers, suis ces étapes, et pour les revenus rapatriés, voyez l’optimisation fiscale des expatriés :
- Au régime réel, inscris tes loyers exonérés en case 4EA.
- Au micro-foncier, inscris-les en case 4EB si les revenus fonciers bruts du foyer ne dépassent pas 15 000 €.
- Ne les reporte pas sur la 2047 : ces loyers vont directement en 4EA ou 4EB.
Location meublée : quel régime en France ?
Pour une location meublée, ce ne sont pas les revenus fonciers qui s’appliquent. En France, les recettes d’une location meublée relèvent des bénéfices industriels et commerciaux (BIC), même si la location est occasionnelle.
Tu déclares donc tes recettes sur la 2042-C-PRO, et non sur la déclaration des revenus fonciers. Ce changement compte : un loyer meublé ne se traite pas comme un loyer vide.
Au régime réel, tes recettes vont dans les cases 5EY, 5FY et 5GY. Elles ouvrent un crédit d’impôt égal à l’impôt français.
Avant de choisir le micro-BIC, vérifie tes recettes de l’année précédente et de l’avant-dernière année : elles ne doivent pas dépasser 77 700 €.
Pour une location de vacances non classée, le plafond tombe à 15 000 €. Pour la taxe locale sur le bien, voyez l’impôt sur la fortune immobilière en Thaïlande.
Quels documents garder pour la déclaration ?
Garde les justificatifs de revenus pendant trois ans. C’est le délai pour répondre à une demande de l’administration fiscale.
Garde aussi les preuves des loyers reçus, des dépenses déduites et des retenues fiscales thaïlandaises. Sans elles, tu ne peux pas justifier les montants déclarés. Pas encore de numéro fiscal thaïlandais ? Suis les étapes pour l’obtenir.
Pour chaque loyer reçu, gardez ces justificatifs :
- le montant du loyer en baht et sa valeur en euros, calculée au cours de change à Paris du jour où vous l’avez reçu ;
- le justificatif de la retenue de 5 % payée en Thaïlande, avec sa date et son montant ;
- le relevé du compte qui a reçu le virement, pour retrouver chaque versement.
Combien d’impôt paie-t-on sur ces loyers ?
En Thaïlande
La Thaïlande impose les loyers d’un bien situé sur son territoire. Elle le fait avec un barème progressif : chaque tranche de revenu est taxée à son propre taux, et le plus haut atteint 35 %.
Donc plus ton revenu thaïlandais est élevé, plus la part taxée au taux le plus haut grandit.
Pour savoir dans quelle tranche tu tombes, regarde le barème 2026 et le calcul de ta tranche.
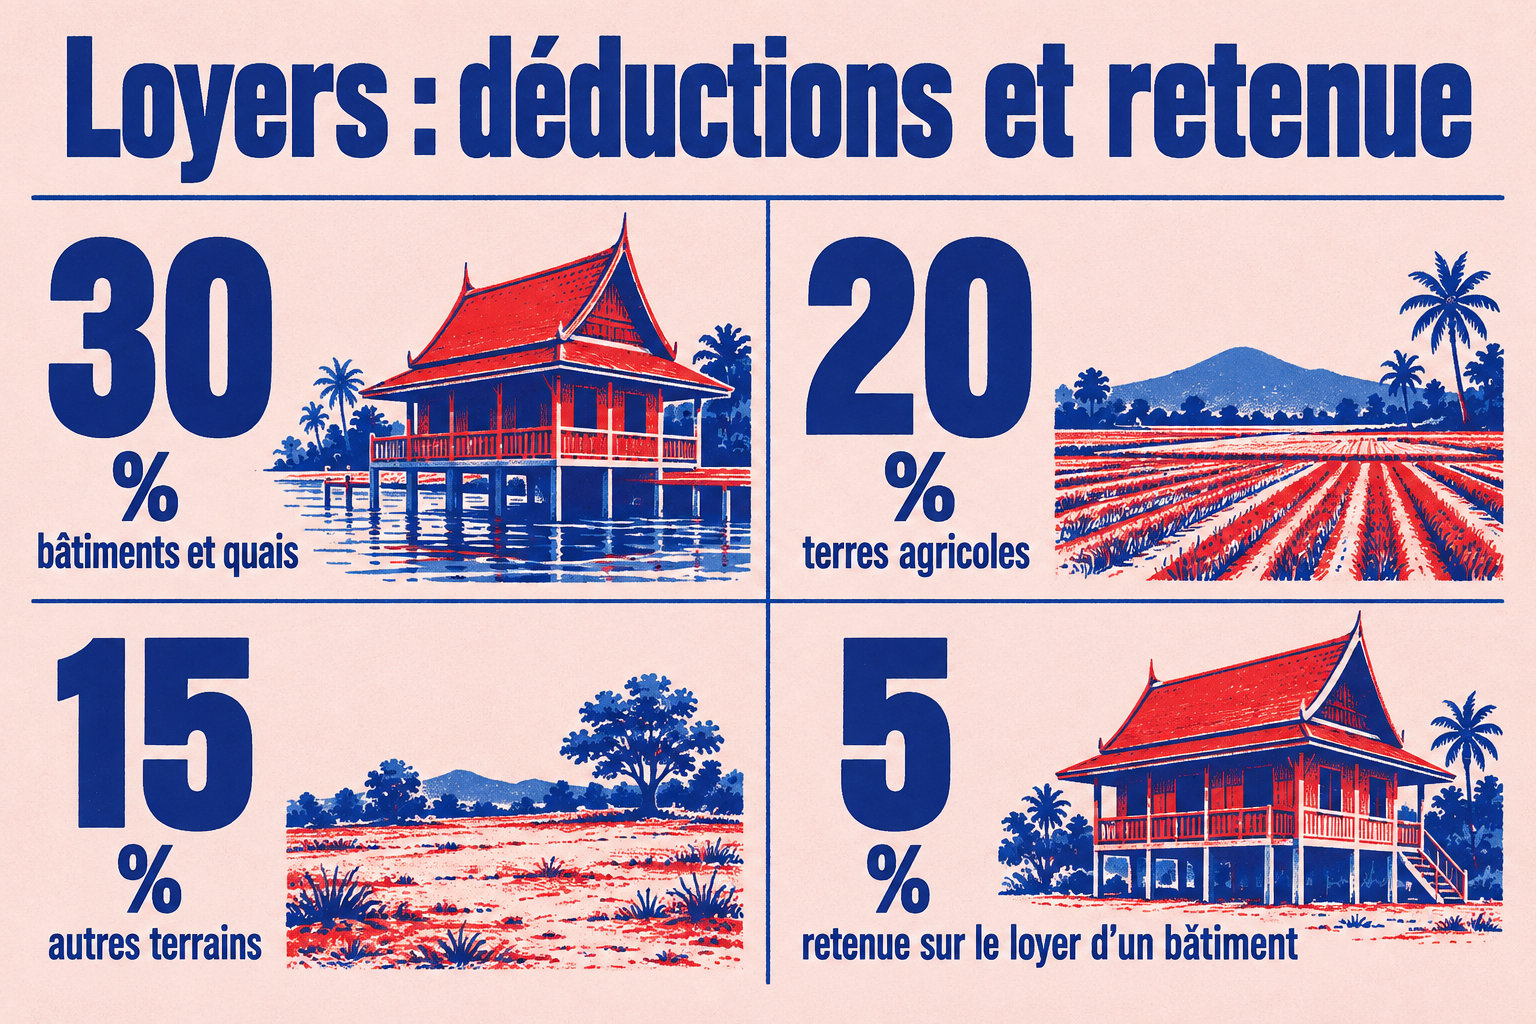
Pour calculer le revenu imposable en Thaïlande, on retire une déduction selon le type de bien :
- Bâtiment ou quai loué : 30 % des loyers.
- Terre agricole louée : 20 % des loyers. Terrain non agricole : 15 %.
- Sur le P.N.D.90, rubrique location, tu choisis la déduction forfaitaire ou tes dépenses réelles justifiées.
- Une entreprise qui te verse un loyer pour un bâtiment, une maison ou une construction retient 5 %. Cette retenue se déduit de ton impôt thaïlandais de fin d’année.
En France
En France, tes loyers thaïlandais ne sont pas imposés. Mais ils font monter le taux appliqué à tes autres revenus français.
Et l’impôt payé en Thaïlande ne se déduit pas de ton impôt français. Pour ces loyers, il n’y a pas de crédit d’impôt égal à l’impôt thaïlandais. Ce crédit vise d’autres revenus, comme les dividendes ou les intérêts.
Les erreurs à éviter dans la déclaration
Ne mets pas les loyers thaïlandais exonérés en 4BA ou 4BE : ces cases servent aux revenus fonciers étrangers imposables en France.
Si tes loyers sont exonérés au taux effectif, déclare-les en 4EA ou 4EB. Avec la mauvaise case, ton impôt est mal calculé, alors vérifie le numéro avant d’envoyer ta déclaration.
Avant d’envoyer ta déclaration, surveille aussi ces erreurs coûteuses :
- Ne traite pas une location meublée comme une location nue : ses recettes relèvent des BIC et se déclarent sur la 2042-C-PRO.
- Ne déduis pas la retenue thaïlandaise de 5 % comme crédit d’impôt français sur des loyers relevant de l’article 6.
- Vérifie d’abord si ton bien est loué vide ou meublé, car ce choix change le formulaire à remplir.
Si tu es résident fiscal français, tu déclares tes loyers thaïlandais en France, même si la Thaïlande peut aussi les taxer. Le formulaire dépend de ton bien : loué vide ou meublé.
Ton prochain pas, c’est de vérifier ta résidence fiscale, puis de choisir le bon formulaire avant de remplir ta déclaration.
Foire aux questions
Quelle est la convention fiscale entre la France et la Thaïlande ?
La convention fiscale entre la France et la Thaïlande a été signée le 27 décembre 1974, et elle est entrée en vigueur le 29 août 1975.
Elle fixe quel pays peut taxer tes revenus, pour éviter qu’une même somme soit imposée deux fois.
Faut-il déclarer en France des loyers thaïlandais déjà imposés en Thaïlande ?
Oui, si tu es résident fiscal français. Même si la Thaïlande a déjà prélevé son impôt, tu dois les inscrire dans ta déclaration française.
Ces loyers ne sont pas imposés en France, mais ils servent à calculer le taux de tes autres revenus.
Y a-t-il un impôt foncier annuel en Thaïlande pour un propriétaire étranger ?
Oui, si tu es propriétaire étranger d’un condominium en Thaïlande, tu peux être soumis à la taxe foncière annuelle. Pour savoir si ton bien est concerné, demande à un conseiller fiscal thaïlandais.
.wwc { –wwc-primary: #cf022b; }