


L’essentiel à retenir : la convention fiscale de 1974 protège les résidents français en Thaïlande de la double imposition malgré la réforme de 2024. Les pensions publiques et privées, déjà taxées en France, bénéficient de la méthode de l’exonération et ne sont pas imposables localement. Cette sécurité juridique nécessite toutefois la présentation d’avis d’imposition traduits pour justifier votre situation auprès du fisc thaïlandais.
La réglementation fiscale thaïlandaise, en vigueur depuis le 1er janvier 2024, impose désormais tout revenu de source étrangère rapatrié par un résident séjournant plus de 180 jours par an dans le Royaume. Cette réforme majeure suscite une insécurité juridique pour les expatriés qui craignent de subir une pression fiscale accrue sur des fonds déjà taxés dans leur pays d’origine. La crainte d’une superposition des prélèvements devient une réalité administrative complexe pour les contribuables français établis localement.
Cet article analyse les mécanismes de la convention fiscale france thailande double imposition afin de sécuriser vos transferts financiers et vos obligations déclaratives. Nous détaillons les procédures de justification et les clauses d’exonération spécifiques pour protéger vos revenus en 2026.
- La convention fiscale France-Thaïlande : cadre juridique et résidence fiscale
- Fiscalité des revenus de source française pour les expatriés en 2026
- Comment éliminer la double imposition entre la France et la Thaïlande ?
- 3 conseils pour sécuriser vos déclarations fiscales en Thaïlande
La convention fiscale France-Thaïlande : cadre juridique et résidence fiscale
La résidence fiscale en Thaïlande s’établit dès 180 jours de présence annuelle. La convention de 1974 protège les expatriés de la double imposition via des crédits d’impôt spécifiques, malgré le durcissement des règles sur les revenus mondiaux amorcé en 2024.
Pour bien piloter votre fiscalité, vous devez d’abord maîtriser les critères temporels qui définissent votre statut de contribuable local.
Détermination du statut de résident fiscal selon la règle des 180 jours
Tout séjour cumulé de 180 jours ou plus sur une année civile entraîne votre résidence fiscale. C’est le critère de présence physique qui prime impérativement ici pour l’administration.
Le décompte inclut chaque jour partiel passé dans le pays. Le Revenue Department vérifie scrupuleusement les tampons d’entrée et de sortie des passeports étrangers lors des contrôles.
Vous devez obtenir son certificat de résidence fiscale en Thaïlande en 2026. Cette démarche sécurise votre situation.
Application du traité bilatéral de 1974 face aux réformes de 2024
Le traité de 1974 possède une supériorité juridique sur le droit interne thaïlandais. Malgré les nouvelles directives du fisc, les clauses de non-discrimination restent un bouclier juridique solide. La convention prime toujours sur les circulaires administratives locales récentes.
Les revenus déjà taxés en France bénéficient de mécanismes d’élimination de la double imposition. C’est le principe fondamental de cet accord bilatéral historique.
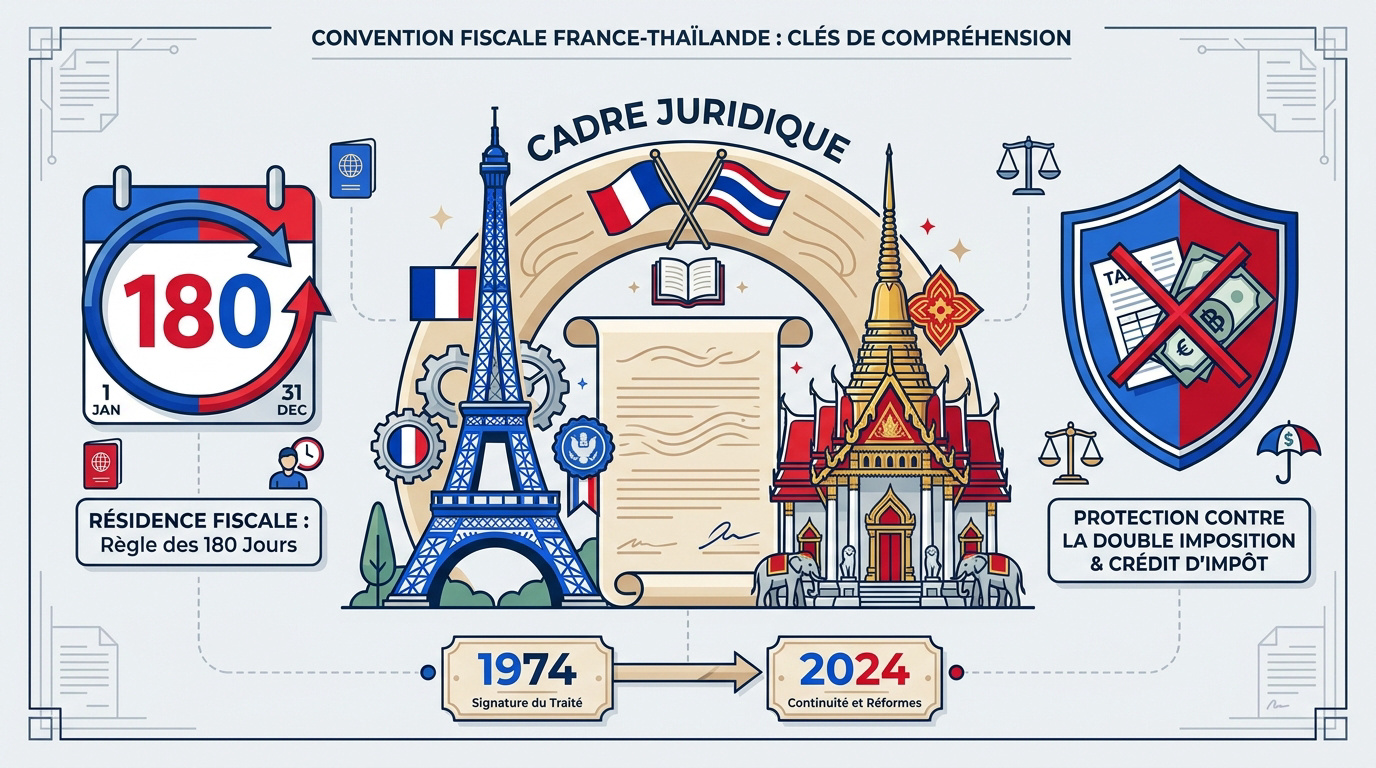

La convention fiscale entre la France et la Thaïlande reste le socle juridique indispensable pour protéger les revenus des expatriés face aux changements législatifs locaux de 2024.
Fiscalité des revenus de source française pour les expatriés en 2026
Après avoir défini le cadre légal de la résidence, il convient d’examiner comment vos différents revenus français sont concrètement taxés en 2026.
Traitement des pensions publiques et privées selon les articles 18 et 19
Les retraites d’État sont imposables exclusivement en France selon la convention. Les pensions privées peuvent être soumises à l’impôt thaïlandais en cas de rapatriement. L’élimination de la double imposition s’applique alors.
Vous devez consulter ce guide pour transférer sa pension en Thaïlande : guide fiscal 2026. Cette démarche sécurise votre situation financière locale.
Le statut du débiteur détermine le lieu d’imposition final. Les anciens fonctionnaires bénéficient d’un régime spécifique protecteur. La France conserve le droit de taxer ces sommes à la source.
Imposition des revenus immobiliers et prélèvements sociaux en France
Vos loyers français restent imposables en France selon le lieu de situation du bien. Les non-résidents subissent souvent un taux minimum de 20% ou 30%. La CSG-CRDS s’applique, sauf exceptions liées au régime européen.
Il est utile d’évaluer l’ impôt sur la fortune immobilière en Thaïlande pour vos actifs. Cela permet une vision globale de votre patrimoine mondial.
Distinction entre revenus de source française et fonds rapatriés
Le rapatriement désigne le transfert de fonds vers une banque thaïlandaise. Désormais, tout revenu rapatrié durant l’année de perception est potentiellement imposable localement. Cette règle change la gestion de votre trésorerie.
Anticipez la fiscalite Thaïlande 2026 : impact du CRS expatriés pour vos comptes. L’échange automatique d’informations renforce la transparence fiscale.

La distinction entre capital ancien et revenus courants devient primordiale. La traçabilité bancaire est votre meilleure défense. Conservez précieusement vos relevés de patrimoine antérieurs pour justifier l’origine des fonds.
Comment éliminer la double imposition entre la France et la Thaïlande ?
Pour ne pas payer deux fois sur les mêmes gains, vous devez maîtriser les outils correctifs prévus par les accords internationaux.
Méthodes du crédit d’impôt et de l’exonération en Thaïlande
Le crédit d’impôt permet de déduire la taxe payée en France de votre impôt thaïlandais. Cette méthode évite la superposition des prélèvements fiscaux sur un même revenu.
Il est possible d’éviter la double imposition entre la France et la Thaïlande en appliquant rigoureusement ces mécanismes conventionnels.
L’exonération totale s’applique uniquement à certaines catégories précises définies par le traité bilatéral.
Obligations déclaratives auprès du Revenue Department (RD)
La déclaration P.N.D.90 doit être déposée avant la fin mars pour les revenus de l’année précédente. Le calendrier fiscal thaïlandais suit strictement l’année civile.
Vous devez impérativement déclarer vos revenus étrangers en Thaïlande si vous résidez plus de 180 jours dans le pays.
Le défaut de déclaration entraîne des amendes et des intérêts de retard mensuels.
Justificatifs et certification des documents pour les autorités thaïlandaises
Préparez vos avis d’imposition français et vos relevés bancaires détaillés. Ces documents doivent souvent être traduits en thaï par des traducteurs agréés. La légalisation consulaire peut être exigée pour prouver l’authenticité des pièces fournies au fisc local.
| Document requis | Utilité | Certification nécessaire |
|---|---|---|
| Avis d’imposition | Prouve le paiement de l’impôt en France. | Traduction assermentée. |
| Bulletins de pension | Justifie le montant brut et les prélèvements. | Légalisation consulaire. |
| Relevés bancaires | Trace les transferts de fonds internationaux. | Copie certifiée conforme. |
| Certificat de résidence | Établit votre foyer fiscal principal. | Validation par le RD. |
3 conseils pour sécuriser vos déclarations fiscales en Thaïlande
Pour conclure ce guide, voici les meilleures pratiques pour naviguer sereinement dans l’administration fiscale thaïlandaise.
Optimisation de la communication avec le Revenue Department
Faire appel à un expert comptable local facilite grandement les échanges avec le Revenue Department. Un professionnel maîtrise les subtilités linguistiques et les attentes administratives. C’est un gage de sérénité.
Ce spécialiste vous aidera à obtenir votre numéro d’identification fiscale thaïlandais rapidement. Cette étape est indispensable pour régulariser votre situation personnelle ou professionnelle.
Gardez toujours une trace écrite de vos échanges. La courtoisie reste votre meilleur atout lors d’un entretien physique au bureau des impôts. Cela fluidifie les procédures.
Anticipation des évolutions législatives et risques de contrôle
La Thaïlande durcit sa politique envers les revenus étrangers non déclarés. L’échange automatique d’informations bancaires rend la dissimulation de fonds quasiment impossible aujourd’hui. La transparence devient donc la norme.
Pour rester en conformité, vous devez impérativement :
- Surveiller les annonces du Revenue Department.
- Vérifier les seuils de rapatriement.
- Maintenir un fichier de traçabilité des virements.
Restez vigilant sur les évolutions du visa DTV. Ce nouveau statut pourrait impacter votre stratégie fiscale à moyen terme en Thaïlande. Anticipez ces changements dès maintenant.
La convention fiscale franco-thaïlandaise de 1974 sanctuarise l’élimination de la double imposition via l’exonération des pensions déjà taxées en France. Pour sécuriser votre situation en 2026, maintenez une traçabilité bancaire rigoureuse et préparez vos justificatifs traduits. Anticipez dès maintenant vos obligations déclaratives pour pérenniser votre expatriation en toute sérénité.
FAQ
Quelles sont les conditions pour devenir résident fiscal en Thaïlande ?
Selon les critères de présence physique, tout individu séjournant en Thaïlande pour une durée cumulée égale ou supérieure à 180 jours au cours d’une année civile est considéré comme résident fiscal. Ce décompte inclut chaque jour partiel passé sur le territoire, vérifié par les autorités via les tampons d’entrée et de sortie des passeports.
Outre la durée de séjour, la convention de 1974 prend en compte des critères subsidiaires tels que le foyer d’habitation permanent, le centre des intérêts vitaux ou, à défaut, la nationalité pour arbitrer les situations de double résidence.
Comment la convention fiscale de 1974 protège-t-elle les expatriés des réformes de 2024 ?
La convention fiscale bilatérale signée le 27 décembre 1974 possède une supériorité juridique sur le droit interne thaïlandais. Malgré le durcissement des règles locales concernant l’imposition des revenus mondiaux rapatriés, les clauses du traité priment sur les circulaires administratives du Revenue Department.
Ce cadre légal garantit l’application de mécanismes spécifiques pour éliminer la double imposition, notamment par la méthode de l’exonération ou du crédit d’impôt, assurant ainsi une sécurité juridique aux ressortissants français face aux évolutions législatives récentes.
Les pensions de retraite françaises sont-elles imposables en Thaïlande en 2026 ?
Conformément aux clarifications apportées suite à la réforme de 2024, les pensions privées, publiques et les prestations sociales imposables en France selon les articles 18, 19 et 22 de la convention bénéficient de la méthode de l’exonération en Thaïlande. Bien qu’elles entrent techniquement dans le champ d’application de l’impôt thaïlandais, elles sont exemptées de déclaration locale.
Ces revenus ne sont pas pris en compte pour le calcul du seuil minimal d’imposition en Thaïlande. Toutefois, le contribuable doit impérativement conserver les justificatifs prouvant que ces sommes ont déjà été soumises à l’impôt en France.
Quels revenus immobiliers restent taxables en France pour un résident en Thaïlande ?
Les revenus issus de biens immobiliers situés en France demeurent imposables dans l’État de situation du bien, conformément aux dispositions de la convention. Les non-résidents sont généralement soumis à un taux minimum d’imposition et aux prélèvements sociaux, sauf exceptions liées à l’affiliation à un régime de sécurité sociale européen.
Ces revenus fonciers ne sont pas imposables en Thaïlande, car le droit d’imposer est prioritairement attribué à la France. Il convient néanmoins de veiller à la traçabilité des fonds si ces derniers sont ultérieurement transférés vers un compte bancaire thaïlandais.
Quels documents justificatifs faut-il fournir au fisc thaïlandais ?
Pour justifier de l’exonération de vos revenus, l’avis d’imposition français constitue la preuve principale. En l’attente de ce document, les bulletins de pension détaillant le prélèvement à la source sont acceptés comme justificatifs intermédiaires par le Revenue Department.
| Document requis | Utilité | Certification nécessaire |
|---|---|---|
| Avis d’imposition | Preuve de l’imposition en France | Traduction certifiée en thaï |
| Bulletins de pension | Justificatif de prélèvement à la source | Traduction de courtoisie acceptée |
| Relevés bancaires | Traçabilité des fonds rapatriés | Originaux avec tampons bancaires |
| Certificat de résidence | Attestation du statut fiscal | Délivré par l’administration locale |
Quelles sont les obligations déclaratives pour un expatrié français en Thaïlande ?
Tout résident fiscal thaïlandais doit souscrire une déclaration de revenus via le formulaire P.N.D.90 avant la fin du mois de mars, si ses revenus imposables en Thaïlande dépassent le seuil légal. Les revenus déjà taxés en France et exonérés par la convention n’ont pas à y figurer.
Le non-respect de ces échéances ou l’omission de revenus taxables localement expose le contribuable à des sanctions financières, incluant des amendes et des intérêts de retard calculés mensuellement par l’administration fiscale thaïlandaise.


