

Depuis le 1er janvier 2024, la Thaïlande impose aussi certains revenus venus de l’étranger. Tu dois donc savoir si tu deviens résident fiscal thaïlandais, et à partir de quand.
Dans cet article, on va voir à quelles conditions ce statut s’applique, comment le prouver et ce qui change pour tes revenus et ta déclaration en France.
Qu’est-ce qu’un résident fiscal en Thaïlande ?
La résidence fiscale thaïlandaise est un statut d’imposition. Elle touche d’abord les revenus de source thaïlandaise, ceux gagnés sur place.
Depuis le 1er janvier 2024, elle touche aussi certains revenus venus de l’étranger. C’est le cas si tu étais résident l’année où tu les as gagnés et que tu les transfères en Thaïlande.
Ce statut ne dépend ni de ta nationalité ni de ton visa. Un Français avec un visa touriste peut l’être.
Il ne remplace pas ton titre de séjour. Il se juge chaque année civile, du 1er janvier au 31 décembre, donc ton statut peut changer d’une année à l’autre. Pour les visas, lis le guide complet pour réussir son expatriation.
Qui peut devenir résident fiscal ?
Le seuil des 180 jours de présence
Pour devenir résident fiscal thaïlandais, tu dois être présent au moins 180 jours pendant une même année civile, du 1er janvier au 31 décembre. Tes séjours se cumulent, même s’ils sont séparés par des retours en France.
Avec 179 jours, tu n’atteins pas ce seuil. Tiens donc un relevé de tes entrées et de tes sorties, car c’est lui qui prouve ton total si l’administration te demande de le justifier.
Les critères d’attache économique et personnelle
Les jours ne suffisent pas toujours. L’administration regarde aussi tes liens économiques et personnels : logement, activité, famille. Ces liens s’apprécient au cas par cas.
Si les deux pays te considèrent comme résident, c’est ton foyer d’habitation permanent qui départage d’abord la situation. Si tu loues un bien en Thaïlande, regarde comment ce loyer est imposé.
Devenir résident fiscal en Thaïlande : les étapes
La procédure compte cinq étapes, dans un ordre précis. Le TIN, votre numéro fiscal thaïlandais, est celui qui bloque le plus souvent.
Si vous touchez un revenu imposable sans TIN, demandez-le au service fiscal dans les 60 jours suivant ce premier revenu, et non à votre arrivée. Pour le partage d’impôt entre les deux pays, lisez la convention fiscale France-Thaïlande.
Chaque démarche, avec délai et pièce :
- Pour ton TIN, suis les étapes pour l’obtenir.
- Déclare tes revenus avec le P.N.D.90 si tu as d’autres revenus que des salaires, sinon le P.N.D.91.
- Dépose ta déclaration et paie l’impôt entre le 1er janvier et le 31 mars suivant.
- Pour le certificat, écris au bureau fiscal compétent avec les pièces demandées.
Quels documents fournir ?
Pour prouver ton statut, l’administration thaïlandaise vérifie trois choses : ta présence, le statut que tu déclares et ton identité fiscale (ton TIN). Ton passeport lui sert à compter les jours passés en Thaïlande sur l’année concernée.
Tous les justificatifs venant de l’étranger doivent être en anglais ou en thaï. Sinon, fais-les traduire avant de les envoyer.
Avant de commencer, voyez les conditions d’éligibilité au certificat. Pour la demande, prépare ces pièces :
- Copie de ta déclaration P.N.D.90 ou P.N.D.91 déposée
- Copie de ton reçu d’impôt
- Copie de ta carte d’identification fiscale, ton TIN
- Copie de ton passeport
- Si quelqu’un fait la demande pour toi, une lettre d’autorisation
Quels délais pour obtenir le TIN et déclarer ?
Le délai de 60 jours ne part pas de ton arrivée en Thaïlande. Il court à partir du jour où tu touches ton premier revenu imposable, et ton TIN doit être demandé dans ce délai.
Pour savoir quels revenus étrangers entrent dans l’impôt, lis les nouvelles règles sur les revenus étrangers.
Les deux délais ne partent pas du même point.
| Critère | Demande du TIN | Déclaration et paiement |
|---|---|---|
| Point de départ | Ton premier revenu imposable | L’année civile concernée |
| Délai | 60 jours | Au plus tard le 31 mars de l’année suivante |
| Si tu dépasses | Les étapes suivantes sont retardées | Majoration de 1,5 % par mois, toute fraction de mois compte ; amende pénale jusqu’à 2 000 bahts |
Combien d’impôt payer une fois résident ?
Revenus de source thaïlandaise
Si tu travailles en Thaïlande, si tu y exerces une activité ou si tu y possèdes un bien, ces revenus sont imposables là-bas. Être payé depuis l’étranger ne suffit donc pas à y échapper.
Pour savoir quels revenus sont concernés, consulte la fiscalité des particuliers en Thaïlande.
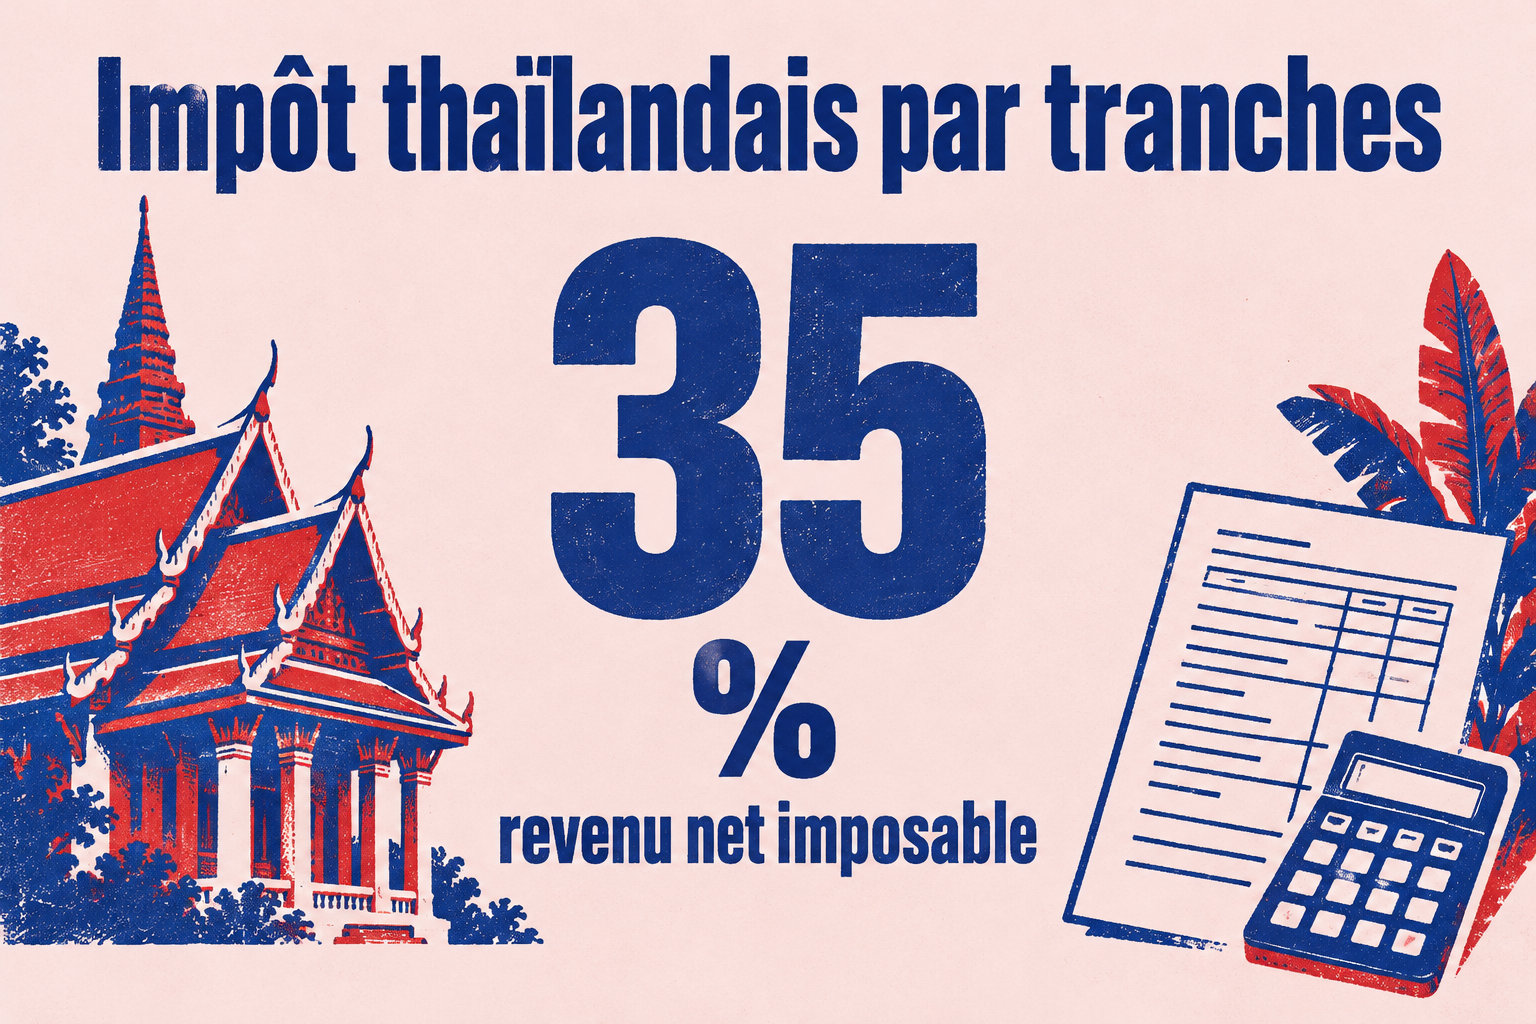
Le taux change par tranches, et chaque taux ne touche que la part du revenu net imposable qui tombe dans sa tranche :
- 0 % jusqu’à 150 000 bahts : cette part n’est pas imposée.
- 5 % de 150 001 à 300 000 bahts.
- 10 % de 300 001 à 500 000 bahts.
- 15 % de 500 001 à 750 000 bahts.
Revenus de source étrangère
Voici ce qui compte pour un revenu étranger :
- Tu l’as gagné à partir du 1er janvier 2024, l’année où tu passes au moins 180 jours en Thaïlande.
- Tu le transfères en Thaïlande, en tout ou en partie.
- Un revenu gagné avant 2024, ou une année où tu n’étais pas résident, n’est pas visé.
- Un impôt payé à l’étranger se déduit si la convention le permet, sans dépasser l’impôt thaïlandais dû.
Les cas particuliers
Être résident fiscal en Thaïlande ne te retire pas ton statut français. Si les deux pays te considèrent comme résident, la convention fiscale franco-thaïlandaise du 27 décembre 1974 tranche.
Elle regarde dans l’ordre : foyer permanent, liens personnels et économiques, séjour habituel, puis nationalité. Pour les cas limites, voyez le détail de chaque critère.
L’année du départ, tu remplis deux déclarations. Sur la 2042, tu indiques les revenus du 1er janvier à la date de ton départ. Sur la 2042-NR, tu déclares les revenus français imposables perçus entre ton départ et le 31 décembre.
Si tu gardes un logement permanent en France, fais examiner ta situation avant de remplir ces déclarations.
Le statut se juge année par année, selon tes jours de présence et tes liens avec la Thaïlande. Ton prochain pas : compte tes jours sur l’année en cours et garde un relevé de tes entrées et sorties.
Dès ton premier revenu imposable, demande ton TIN dans les 60 jours. Si tu gardes des attaches en France, fais examiner ton cas.
Foire aux questions
Comment faire pour rester 6 mois en Thaïlande ?
Pas besoin de rester six mois d’affilée : il suffit d’atteindre 180 jours de présence en Thaïlande sur une même année civile, du 1er janvier au 31 décembre. Tes séjours s’additionnent, même coupés par des allers-retours.
Quel est le pays le plus intéressant fiscalement ?
Il n’existe pas de pays le plus intéressant pour tout le monde : ça dépend de tes revenus et de ta résidence au sens de la convention.
Avant de choisir, fais le calcul avec un conseiller fiscal, car chaque revenu suit ses propres règles.
Faut-il déclarer ses revenus français après un départ pour la Thaïlande ?
Oui, si tu touches encore des revenus français après ton départ, ils restent imposables en France. Tu les déclares sur le formulaire 2042-NR. Une pension privée française, par exemple, reste imposable en France.
Un retraité est-il imposé en Thaïlande sur sa pension française ?
Pour une pension privée, la réponse est non : elle reste imposable en France, même si tu deviens résident fiscal thaïlandais.
Une pension publique versée pour des fonctions exercées pour l’État suit une autre règle, celle de l’article 19 de la convention.
.wwc { –wwc-primary: #cf022b; }